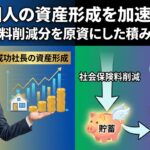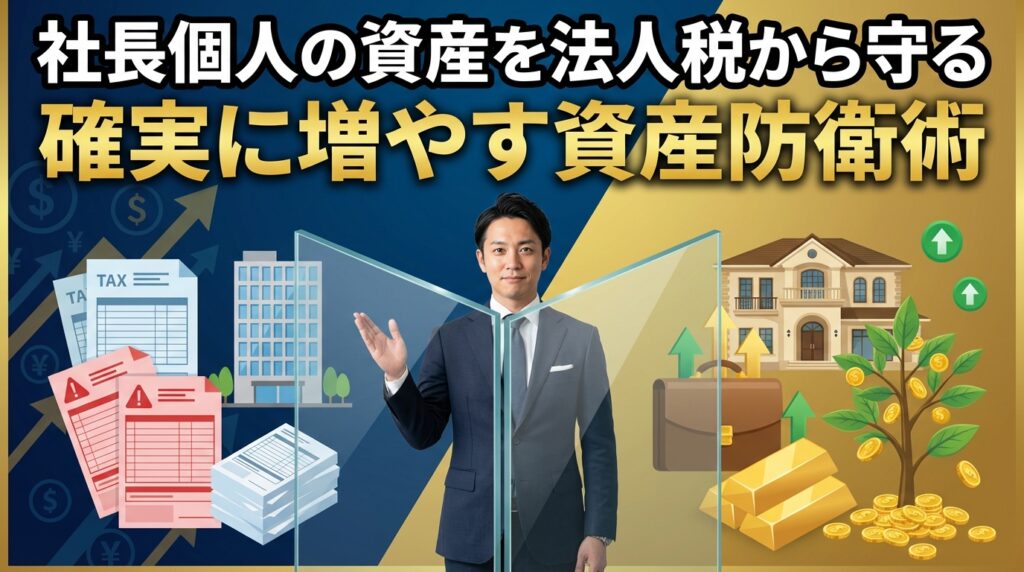
この記事は中小企業の社長や個人事業主、資産防衛に関心のある経営者を主な対象にしています。 法人税の枠内に留まる会社資産と、社長個人が守るべき資産をどのように切り離し、着実に増やすかを実務的に解説します。 具体的には、法人税の課税対象の理解、企業型確定拠出年金(企業型DC)の仕組み、役員報酬や社会保険料の扱い、一人社長でも実行できる設計等を網羅します。 経営リスクを前提にした資産防衛は、単なる節税ではなく経営の安定化につながる重要な戦略です。
社長個人の資産が会社と一体化している危険性
中小企業の社長は会社と個人の資産が曖昧になりがちです。 銀行口座の使い分けが不十分であったり、個人的な支出を会社カードで処理したりすると、会社倒産時に個人財産も巻き込まれる可能性が高まります。 また税務調査や債権者からの差押えにおいて、資産の結びつきがあると「実質的に会社資産とみなされる」リスクもあります。 この段階での見直しが不十分だと、せっかく築いた個人資産が回収不能になる恐れがあるため、早急な対策が必要です。
なぜ利益が出ても安心できないのか
利益が出て会社の預金残高が増えても、それが社長個人の安全を保証するわけではありません。 会社の利益は法人格のものであり、債務超過や取引先の倒産、訴訟などの外的要因で一転して流動化するリスクがあります。 加えて、代表者個人が保証している借入やリース契約がある場合、会社の資金だけではなく個人の資産にまで影響が及ぶことが多いです。 したがって利益が出ている状態でも、資産構造を分離しておくことが安心につながります。
法人と個人の資産が混ざるリスク
法人と個人の資産が混在すると、税務上・法的なトラブルが発生しやすくなります。 税務署は取引の実態を重視するため、私的利用が見られると損金算入の否認や追加課税の対象になることがあります。 また裁判や債権者による差押えでは、資産の所在や性質が曖昧だと判定されれば個人財産まで対象にされる恐れが高まります。 このため、口座分離や会計処理の厳格化、制度的な切り離し策の導入が肝要です。
法人税の課税対象から資産を切り離すという発想
法人税の課税対象と個人の保護すべき資産を分ける発想は、経営者のリスク管理として非常に有効です。 企業活動で得た資金をそのまま会社内に留めると、法人税や将来の債務の圧迫を受けやすくなりますが、適切に設計された制度を使えば会社の損金で個人の将来資産を形成することが可能です。 要点は「税務上の適正性」を保ちつつ、倒産時に個人が守れる範囲を広げることにあります。 この発想は単なる節税ではなく、経営継続性と個人の生活保障を同時に考えることを意味します。
会社に残るお金と個人に残るお金の違い
会社に残るお金は法人格所属の資産であり、事業継続や再投資に用いられる性質があります。 一方、個人に残るお金は私的な生活資金や老後資産として保護されるべきものであり、債権者からの保護や税制上の優遇が異なる場合があります。 この違いを理解せずに資金を一体化すると、会社の負債処理に巻き込まれて個人資産が毀損するリスクが高まります。 したがって、資金の使途と法的帰属を明確にしておくことが重要です。
経営リスクを前提に考える必要性
経営判断は常にリスクと表裏一体であり、最悪ケースを前提に資産設計を行うことが重要です。 黒字が続く局面でも、外部環境や金融機関の姿勢が変わることでキャッシュが急減する可能性があります。 従って、個人と法人の資産分離、保証責任の限定、倒産隔離機能の活用などを事前に講じておく必要があります。 その準備があれば、不測の事態でも社長個人の生活や再起への道筋を確保しやすくなります。
社長が陥りやすい資産形成の誤解
多くの経営者は「会社にお金があれば安心」と考えがちですが、これは誤解です。 会社資金は事業上のリスクに晒されるもので、個人の老後や家族を守る資産とは性質が異なります。 また「節税=資産形成」と混同し、短期的な税減少だけを追求する設計は長期的な防御力を落とすことがあります。 正しい理解と目的に基づいた資産設計が欠かせません。
現預金を貯めれば安全だという思い込み
現預金を多く保有することは流動性の面で安心感がありますが、倒産リスクや差押えの対象になる点を見落としがちです。 特に法人名義の預金は会社資産であり、債権者の優先弁済対象となるため個人防衛には直結しません。 さらにインフレや為替、金利変動などで実質的な価値が目減りするリスクもあります。 したがって、預金のみで防御を完結させる考え方は不十分です。
法人内部留保の限界
法人内部留保は税引き後の利益であり、資金繰りや成長投資に有効ですが、個人の生活防衛には直結しません。 留保があっても法人が倒産すれば留保は債権者への弁済に充てられるため、社長個人の保障にはならないのです。 また内部留保を増やすと法人税や将来的な配当課税の影響が出るため、税負担と流動性のバランスを考慮する必要があります。 そのため、内部留保に頼るだけでなく、個人保全の仕組みを組み込むべきです。
資産防衛における「切り離し」の重要性
資産防衛では「法的に切り離す」ことが核となります。 これは単に口座を分けるだけではなく、制度的に個人資産として認められるスキームを設計することを意味します。 具体的には企業年金や保険、信託など、倒産隔離機能を持つ商品や制度を活用して資産を移転する方法が有効です。 この切り離しにより、万一の際に個人の再起や家族の生活を守る基盤ができます。
会社資産と個人資産を分ける意味
会社資産と個人資産を明確に分けることで、法的な保護範囲が変わります。 分離されていれば会社の債務は原則として会社に限定され、個人の資産は債権者の対象外になりやすいという利点があります。 また税務上の整合性も取りやすくなり、余計な追徴課税リスクを減らせます。 結果として社長は安心して事業に集中できる環境を整えられます。
万一の際に守れる範囲を広げる
切り離しにより守れる資産の範囲は大きく広がります。 例えば企業型DCや個人年金保険、法的信託などを活用すれば、会社の弁済対象から外れるケースが多くなります。 これにより倒産や訴訟の際でも家族の生活資金や老後資金を確保しやすくなります。 重要なのは、どの制度が自社の状況に合うかを専門家と検討することです。
法人税がかかるお金とかからないお金
法人税がかかるお金とは、法人の業務から生じる所得や法人名義で留保されている利益を指します。 一方で、一定の要件を満たす制度や商品に移すことで、法人税の対象外となるか課税が繰延べられる場合があります。 ここでのポイントは「法的帰属」と「課税時点」であり、移転の方法やタイミングによって税負担が大きく変わります。 正確な分類と税効果の計算が資産設計には不可欠です。
課税対象になる資産の基本構造
課税対象となる資産は一般に法人の収益活動に結びつく資産であり、営業利益や除外されない収益に基づき課税されます。 現金預金、有価証券、棚卸資産などは法人の資産として法人税の対象になり得ます。 ただし、法定の年金制度や信託など特定の枠組みに組み入れられた資産は法人税の課税対象外となる、または課税が繰り延べられることがあります。 各制度の税法上の取り扱いを理解することが重要です。
将来に回せる資産の考え方
将来に回せる資産とは、現時点で課税を受けにくく、将来の個人受取時に有利になるよう設計されたものを指します。 具体例としては確定拠出年金や企業年金、信託を用いた資産移転などがあり、これらは課税時期や税率の点で有利になる場合があります。 重要なのは「いつ」「誰が」受け取るかを見据えた設計であり、単に法人内に留めるだけでは達成できません。 長期的なキャッシュフローと税負担のバランスを見て判断することが求められます。
企業型確定拠出年金(企業型DC)の基本理解
企業型確定拠出年金(企業型DC)は企業が掛金を拠出して従業員が運用し、将来給付を受ける制度です。 この制度は税制上の優遇があり、企業の掛金は損金算入でき、従業員側では給付時に有利な税制が適用されることがあります。 経営者自身が被保険者になりうる場合、企業型DCを活用することで法人の損金で個人の将来資産を形成することが可能です。 制度の導入や運用の具体的なルールは専門家と確認する必要があります。
企業型DCがどのような制度か
企業型DCは企業が掛金を負担し、従業員一人ひとりが個別に運用する年金制度です。 拠出された掛金は基本的に会社の資産として一時的に管理されるものの、運用結果は個人別の口座に紐づくため、最終的な受取は従業員個人の権利となります。 税務面では企業が拠出する掛金は損金扱いとなるため、法人税の節税効果が期待できますが、受取時には課税関係が発生します。 導入には就業規則や労使協定の整備などが必要です。
なぜ個人資産として扱われるのか
企業型DCは給付が個人の拠出口座に帰属する仕組みであるため、将来的には個人の退職金や年金として受け取る権利が確立します。 この点が、法人名義で一時的に管理されても、最終的には個人資産として保護される根拠です。 加えて制度上の規定により、会社の破綻時にも一定の保護や移管ルールが定められているため、倒産隔離の効果が期待できます。 ただし具体的な保護範囲は制度設計や法改正で変わるため最新情報の確認が必要です。
企業型DCによる資産切り離しの仕組み
企業型DCを活用すると、企業の資金で個人の退職後資産を形成できるため、法人税の枠外に準ずる形で資産を移転できます。 仕組みとしては企業が拠出した掛金を従業員個別の口座で運用し、最終的に受給権が個人に帰属します。 このため、会社の倒産や債権者からの差押えに対して一定の隔離効果が働くことが多く、社長個人の老後資産形成に有効です。 ただし導入条件や拠出限度、運用ルールを満たすことが前提になります。
会社の損金で個人資産を形成できる理由
企業型DCでは企業が掛金を支払うと、それは法人税法上で損金算入できる場合が多いです。 結果として法人の課税所得を圧縮しつつ、従業員(経営者も含む)の将来給付の原資を積み立てられます。 この点が「会社の費用で個人の将来資産を形成する」ことを可能にし、資産を法人格の外に出す実務的手段となるのです。 適切な設計により税務リスクを低減しつつ資産の倒産隔離を図れます。
法人税と個人資産形成の関係
企業型DCの拠出は法人側の損金として処理されるため、当面の法人税負担を軽減できます。 一方で、給付時に個人の課税対象となるため、課税タイミングの繰り延べと税率差の利用が可能です。 この税効果を利用することで、会社が利益を出しても個人の将来資産として効率的に積み上げる戦略が実現します。 ただし給付時の税制や受取方法で総合的な税負担は変化するため、シミュレーションが必須です。
倒産隔離機能がもたらす安心感
倒産隔離機能とは、会社の財務危機が発生しても特定資産が会社債権者から保護される機能を指します。 これを活用すると、社長や従業員の将来受給権や積立資産が会社の破綻から相対的に守られます。 安心感は精神的な面だけでなく、経営判断の自由度にも直結し、リスクを取って事業を伸ばす余地を生みます。 ただし制度ごとに保護範囲や条件が異なるため、導入前に詳細確認が必要です。
会社が破綻しても守られる資産
代表的な守られる資産には、確定拠出年金の個人別管理口座、被保険者としての年金給付権、一定の信託資産などがあります。 これらは法制度や契約上、会社の一般債権者の対象外とされるケースがあるため、破綻時に個人側で保持される可能性が高いです。 ただし保護の程度は制度や契約の設計次第で大きく変わるため、専門家と細部を詰めることが重要です。 誤った理解で導入すると期待した保護が得られないことがあります。
経営者保証と資産防衛の考え方
経営者保証がある借入は、会社が返済不能になった際に個人に返済責任が波及します。 そのため可能な限り保証を外す、保証範囲を限定する、または保証代替措置を用いることが資産防衛上重要です。 企業型DCのような倒産隔離機能を持つ制度は、保証リスクを考慮しつつ個人資産の保全を図る有力な手段となります。 借入構造や保証契約は専門家と協議して見直しを検討してください。
現金・保険・有価証券との違い
現金や保険、有価証券はそれぞれ法的地位や流動性、保護の度合いが異なります。 現金は流動性が高い反面、法人名義だと債権者の対象になりやすいです。 保険や信託、年金のような制度は法的設計によって保護が及びやすく、倒産隔離の観点で有利になる場合があります。 有価証券は評価損や流動性のリスクがあり、保護の程度は保有形態によって変わります。
法人名義資産が抱える弱点
法人名義で保有する資産は原則として会社の債権者の弁済対象となるため、個人防衛の観点では弱点があります。 また法人資産は税務調査や会計上の否認対象となる可能性があり、私的流用が疑われると追加課税や罰則のリスクが生じます。 さらに流動化の必要が生じた場合、評価損や売却制限で思うように現金化できないこともあります。 これらを踏まえ、法人名義の保有は目的とリスクを明確化しておく必要があります。
切り離された資産の強さ
信託や年金、個人名義の投資口座など、切り離された資産は法的に保護されやすく、債権者からの差押えを回避しやすい特徴があります。 また税制上の優遇や受給時の有利さを活用することで、長期的に個人資産を効率よく増やすことが可能です。 特に企業型DCのように運用権利が個人に帰属する仕組みは、倒産隔離の観点から非常に有効です。 ただし導入や管理コスト、運用リスクもあるため総合的な判断が必要です。
| 資産種類 | 法人名義の長所 | 法人名義の短所 |
|---|---|---|
| 現金 | 流動性が高く即時運用可能 | 倒産時に債権者の対象になりやすい |
| 保険・年金 | 税制優遇や倒産隔離効果が期待できる | 契約設計や保険料負担が必要 |
| 有価証券 | 資産価値の成長が期待できる | 評価損や流動性リスクがある |
役員報酬と資産防衛の関係
役員報酬は個人所得として扱われ、社会保険料や所得税の負担に影響します。 報酬を増やすことで即時に個人で使える現金は増えますが、社会保険料の増加や税負担の増大が生じます。 一方で報酬を抑え制度(企業型DC等)を通じて将来資産に回す方法は、総合的な可処分所得を高める場合があります。 重要なのは短期の手取りと長期の資産保全を両立させる報酬設計です。
報酬を上げすぎない判断の意味
報酬を無制限に上げると社会保険料と所得税が増え、手取りが期待ほど増えない場合があります。 また高額報酬は税務上の妥当性が問われることがあり、否認リスクが高まることもあります。 そのため、報酬水準は会社の支払い能力と将来の資産設計を踏まえて慎重に設定する必要があります。 代替策として企業型DCなどで税効率よく資産を整備する方法が有効です。
今もらわないという選択
今の収入を抑えて将来に回す選択は、税負担の平準化や老後資産確保において有利になることがあります。 例えば企業型DCに拠出すれば法人側の損金効果と個人側の給付による税制優遇の組合せで長期的に有利になるケースが多いです。 ただし生活費やキャッシュフローのバランスを見て無理のない範囲で行うことが前提です。 収入を受け取らない選択は将来の安心につながる投資的判断ともいえます。
社会保険料を抑えながら資産を増やす視点
社会保険料は給与に応じて増加するため、報酬設計次第で実質的な手取りに差が出ます。 給与を抑えて企業が拠出する形で将来資産を形成すれば、トータルの可処分所得を改善できる可能性があります。 ただし社会保険の適用基準や将来受給する年金額への影響も考慮する必要があります。 総合的に設計すれば社会保険料負担を最小化しつつ資産を効率的に増やせます。
給与で受け取らないメリット
給与で受け取らないことで所得税・住民税や社会保険料の即時負担を抑えられる点がメリットです。 企業型DC等に回せば法人の損金処理と個人の税制優遇が期待でき、長期的な手取りを増やすことが可能です。 ただし短期の生活費に不足が出ないようキャッシュフロー管理が必要であり、現金ニーズと将来ニーズのバランスを取ることが肝心です。 制度の上限や運用リスクも確認してください。
可処分所得ベースでの差
同じ総報酬でも、どのように受け取るかによって可処分所得は変わります。 給与で受け取ると即時の手取りは増えるものの、税・社会保険の累増で実効所得が抑えられることがあります。 対照的に、制度を通じて拠出・運用する方式は将来にわたる受給を有利にし、長期的な可処分所得を向上させる可能性があります。 個別にシミュレーションして最適解を導き出すことが重要です。
一人社長・役員のみ会社での実践パターン
従業員がいない一人社長の会社でも、企業型DCや個人年金、信託などを活用した資産防衛は実現可能です。 特に一人社長は保証リスクや家族の生活が直結するため、少額でも制度を活用して資産を分離しておく価値が高いです。 事務負担やコストは発生しますが、導入後の倒産隔離効果や税務上のメリットが長期的に効く場合があります。 具体的な設計は会社規模や将来計画に合わせて検討してください。
従業員がいなくても成立する理由
企業型DCは本来従業員向け制度ですが、役員のみの事業所でも制度導入が認められる場合があります。 スキーム上は被保険者である役員が個別に拠出口座を持ち、運用結果は個人に帰属します。 これにより一人社長であっても会社の損金で将来の個人資産を構築できるメリットがあります。 ただし導入要件や労使協議などの手続きは必要になる点に注意してください。
個人資産防衛に特化した設計
一人社長向けには、低コストで倒産隔離効果の高い制度を中心に組み立てる設計が有効です。 具体的には企業型DCのほか、信託による資産分離や個人名義の長期投資口座を組み合わせて多層防御を構築します。 これにより、会社が資金繰りに苦しんだ際でも個人の老後資金や生活資金が保全されやすくなります。 設計時には税務と法務の両面からの検討が欠かせません。
資産防衛が経営判断を安定させる理由
社長個人が安心できる資産基盤を持つことで、短期的な資金の不安からくる判断ミスを減らせます。 経営者自身の生活不安が和らげば、長期的・戦略的な投資判断や成長のためのリスクテイクがやりやすくなります。 さらに資産防衛は事業承継やM&Aなど大きな経営判断の際にも交渉力を高める要素となります。 したがって資産防衛は単なる防御策ではなく、経営インフラの一部と捉えるべきです。
個人不安が減ることで経営が強くなる
個人の金銭的不安が減れば、感情的な売却や撤退を避けられ、長期戦略に基づく判断がしやすくなります。 結果として、資金繰りの短期圧力に耐えつつ未来の成長投資を行う余地が生まれます。 また外部との交渉や資本政策においても、経営者のリスクが軽減されていると有利に働くことがあります。 こうした波及効果が経営全体の安定化につながります。
長期視点の意思決定が可能になる
資産が分離されていれば、短期的な資金ショックに縛られず長期的な事業戦略に注力できます。 研究開発や人材投資、新規事業への参入など、将来リターンを狙う投資がしやすくなります。 このように資産防衛は企業価値を高めるための土台となり、持続可能な成長を支援します。 そのため早期の設計と実行が重要です。
資産切り離しに失敗する典型例
失敗事例は多くの場合「表面的な節税だけ」を目的にした設計に起因します。 例えば法的保護が乏しい商品や税務上の取り扱いが不透明な手法で資産を移した結果、本来期待した倒産隔離効果が得られなかったケースがあります。 また制度の運用ルールを誤解していたために受給時に高額な課税を受けた例もあります。 こうした失敗を避けるには、目的の明確化と専門家による設計・検証が必要です。
節税だけを目的にした設計
節税のみを追求した設計は短期的には成果が出ても、法令解釈の変更や税務調査で逆風にさらされることがあります。 特にグレーゾーン的なスキームは後から否認され追加課税や罰金が発生するリスクが高いです。 資産防衛は節税と保全のバランスを取ることが重要であり、税負担をゼロにすることが目的化してはいけません。 長期的視点での合法的かつ持続可能な設計が求められます。
制度理解不足によるリスク
制度や商品の仕組みを十分に理解せずに導入すると、期待した保護や税効果が得られないことがあります。 例えば企業型DCの適用範囲や加入条件、給付時の課税ルールを誤解すると、将来の受取で不利になることがあります。 また保険や信託の契約条項によっては一定の条件で会社資産と見なされるケースもあります。 導入前に専門家による精査とシミュレーションを実施してください。
まとめ:社長の資産防衛は経営戦略の一部
社長の資産防衛は単なる私的節税ではなく、経営の安定化と事業継続性を支える重要な戦略です。 法人税の枠外に資産を移す発想は、法的保護や税制の優遇を活用しつつ、倒産時のリスクを低減する点で有効です。 企業型DCや信託、保険といった制度を組み合わせることで、守りながら増やす資産設計が可能になります。 最終的には、目的を明確にし、税務・法務の専門家と連携して持続可能な設計を行うことが成功の鍵です。
法人税の枠外に資産を移す重要性
法人税の枠外に資産を移すことは、会社の業績変動や倒産リスクから個人資産を保護するために極めて重要です。 適切な手段を選べば、税負担を合理的に軽減しつつ将来に向けた資産形成が可能になります。 しかし制度選択や設計ミスは逆効果を招くため、専門家の助言を得て慎重に進めるべきです。 結果として得られる安心感と経営の余裕は事業成長にも好影響を与えます。
守りながら増やすという考え方
守るだけでなく、資産を増やす視点を持つことが重要です。 税制優遇や運用効果を活かしつつ倒産隔離機能を組み合わせれば、リスクを抑えながら着実に資産を増やすことができます。 最終的には、会社と個人双方のバランスを考えた総合的な資産設計が、長期的な経営の安定と個人の生活保障につながります。 今すぐ小さくでも行動を始めることが成功への第一歩です。
この記事を書いた人

- 社会保険労務士・採用定着士
- 岩本 浩一(いわもと こういち)
社会保険労務士法人あいパートナーズ 代表社員
採用と定着に特化した人事労務のスペシャリスト。愛媛県社会保険労務士会所属(登録番号:3806011)。2006年に社会保険労務士事務所を開業し、2016年に法人化。愛媛県松山市を拠点に、地元企業のみならず全国の企業の組織成長を支援している。「人手不足を解消し、持続可能な組織をつくる」ことをミッションに掲げ、理論と現場のリアリティを融合させたコンサルティングを展開。
特に「企業型確定拠出年金(企業型DC)」を活用した退職金制度の構築に定評がある。従業員の将来設計を支える福利厚生の整備と、経営側のコスト効率化を両立させる専門的なスキームにより、採用力の強化と離職率の低下を同時に実現。数多くの中小企業における組織課題を解決へ導いてきた。
地域経済への貢献にも注力しており、地元メディア『愛媛経済レポート』にて採用定着をテーマとした連載を長期にわたり担当。また、AI技術を活用した情報発信のパイオニアとしても活動しており、YouTubeチャンネル『あいパートナーズ AI労働解説』やPodcast『博識な猫タマとクロの資料解説』を通じて、労働法や人事トレンドの最新情報を、経営者や人事担当者に向けて分かりやすく解説している。