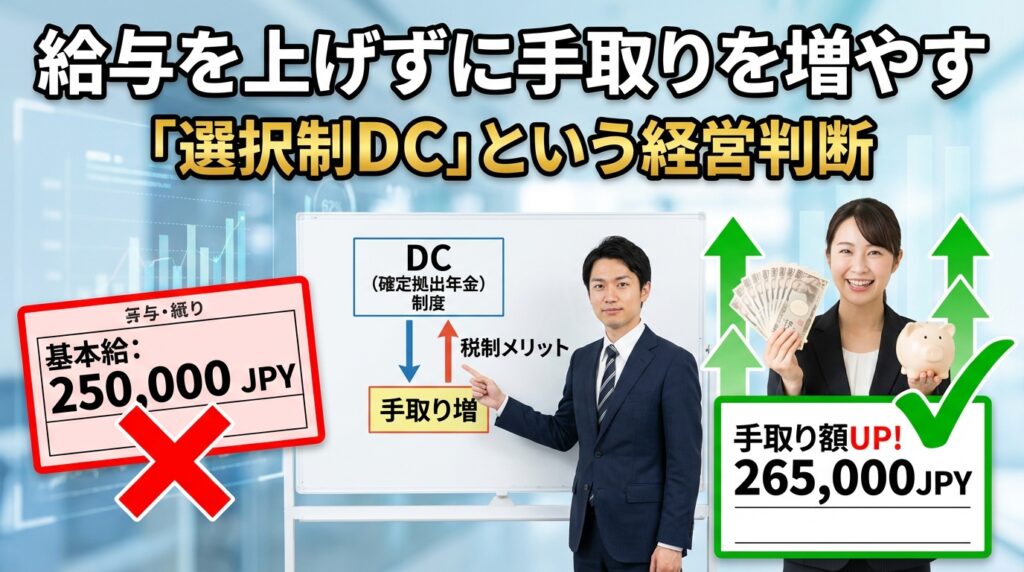
この記事は経営者、人事担当者、そして福利厚生や給与設計に関心のある中小企業の管理職を主な読者に想定しています。 この記事では、社員の給与を直接上げずに手取り感を高められる制度として注目される「選択制確定拠出年金(選択制DC)」の仕組みと導入時の注意点、会社と社員双方のメリット・デメリット、運用上の実務ポイントをわかりやすく解説します。 制度の目的や運用方法を理解し、賃上げ以外の現実的な手段として選択制DCを検討する際の判断材料を提供します。
社員の給与を上げずに実質的な手取りを増やす「選択制DC」という考え方
なぜ賃上げだけでは限界があるのか
日本企業が賃上げだけで従業員の手取りや生活水準を改善しようとすると、企業側の固定費が恒常的に増加します。 経営を圧迫することで採用や設備投資の余地が小さくなり、結果的に雇用の継続性や昇給余地が狭まるリスクがあります。 さらに税制や社会保険料の仕組みにより、額面賃金が上がっても手取りが増えにくい場合があるため、別の手段で実質的な手取り感を高める工夫が求められます。
会社と社員双方の負担が重くなる構造
賃金を上げると会社は社会保険料や雇用保険負担が増加します。 社員側でも所得税や住民税の負担が上がり、手取りの伸びが抑えられることがあります。 特に中小企業では人件費増加が経営を圧迫しやすく、結果として賞与や福利厚生の削減、雇用調整につながる可能性があります。 企業と社員双方にとって持続可能な仕組みが重要です。
選択制DC(選択制確定拠出年金)の基本仕組み
選択制DCとはどのような制度か
選択制DCは、企業が一定の拠出枠を設け、従業員が給与の一部を確定拠出年金に振り替えるかどうかを選べる制度です。 給与の一部を企業負担分の社会保険料の対象外にすることで、実質的な手取りの改善や将来の資産形成を支援します。 任意参加である点や運用商品を自ら選択できる点が特徴です。
- 従業員が参加を選べる任意性があること
- 給与から拠出される分は社会保険料の計算対象から外れる点
- 加入者自身が運用商品を選択して運用する仕組みであること
通常の企業型DCとの違い
一般的な企業型確定拠出年金は企業が一律に拠出を行い、従業員が受益者として運用を行う仕組みです。 選択制DCは企業が拠出枠を設け、従業員が自ら選択して拠出する部分がある点で異なります。 企業による一律拠出と任意拠出の比率や選択権の有無が運用設計で重要になります。
| 項目 | 企業型DC | 選択制DC |
|---|---|---|
| 参加形態 | 企業側が一律に導入 | 従業員が参加を選択 |
| 社会保険料への影響 | 企業拠出は社保算定に影響しない場合がある | 給与振替により社保負担の調整が可能 |
| 拠出負担 | 主に企業負担 | 企業と従業員の組合せが可能 |
選択制DCで実質手取りが増える理由
社会保険料が軽減される仕組み
給与の一部を選択制DCの拠出に回すと、その拠出額は原則として標準報酬や厚生年金等の算定基礎から外れるため、会社と個人双方の社会保険料の算定対象が下がります。 結果として手取りは増えるケースがあり、従業員にとっては目先の可処分所得が増加したように感じられるメリットが生まれます。
- 給与振替により標準報酬が下がる
- 会社負担の社会保険料が減少する
- 従業員の手取りが相対的に増えることがある
税金と保険料のダブル負担を抑える効果
拠出部分は課税の繰延効果があり、拠出時点での所得税・住民税負担を軽減できます。 将来の受給時に課税されますが、退職後や老後の所得が低い時期に課税されるため、トータルの税負担を低く抑えられるケースがあります。 社会保険料と税制の両面で負担を調整できる点が魅力です。
給与を上げずに還元できる経営判断の意味
固定費を増やさずに従業員満足を高める
選択制DCは恒常的な基本給や賞与のベースアップを必要とせず、福利厚生の一環として提供できるため、企業の固定費を増やさずに従業員満足度を高める手段になります。 制度設計次第で企業負担を限定しつつ、従業員にとって実利のある提案が可能です。 結果として採用競争力の向上や離職率低下につながることがあります。
継続可能な賃金戦略としての位置づけ
一時的な賃上げや賞与ではなく、持続可能な人件費管理を行う観点から、選択制DCは長期的な賃金戦略の一部として位置づけられます。 経営環境の変化に応じて拠出ルールや参加条件を見直せるため、柔軟性のある補償設計が可能です。 中長期の人材確保策として有効です。
社員にとっての選択制DCのメリット
手取り感が実感しやすい理由
選択制DCで給与振替を行うと、その分の社会保険料や所得税が軽減されるため、即時的に手取りが増えたと感じる社員が少なくありません。 実際には将来受け取る年金原資に回されますが、短期的な可処分所得と長期的な資産形成の両方に寄与するため、手取り感の改善につながります。
将来資産を自分で選べる安心感
選択制DCでは加入者が運用商品を選択できるため、自分のリスク許容度やライフプランに合わせた運用が可能です。 市場変動リスクはあるものの、運用次第で将来の受給額を増やせる可能性があります。 自分で選べるという安心感は、長期的な資産形成のモチベーションになります。
会社側にとっての選択制DCのメリット
社会保険料負担の軽減効果
企業が給与の一部を選択制DCに振り替える仕組みを整えることで、標準報酬の低下が期待でき、企業負担の社会保険料を削減できます。 特に従業員規模が小さく社会保険料負担が重い中小企業にとっては、コスト削減効果が経営の安定化に寄与します。
- 固定的な人件費負担の抑制が可能
- 福利厚生としての訴求力向上
- 企業負担を限定して導入できる設計が可能
人件費コントロールがしやすくなる
選択制DCにより、基本給の増加を伴わない従業員への還元手法を持つことで、人件費の構成を柔軟にできます。 変動費ベースでの拠出や任意参加型の設計により、景気変動時でも対応しやすく、採用や報酬設計の幅が広がります。 長期的な資金計画が立てやすくなります。
選択制DCが採用・定着に効く理由
福利厚生としての差別化効果
選択制DCは他社との差別化につながる福利厚生メニューになりえます。 特に若年層や将来設計を重視する中堅層にとって、自助努力での資産形成支援は魅力的です。 採用時に制度を明示することで企業の魅力度が高まり、応募者の質向上につながる可能性があります。
長く働くインセンティブになる仕組み
確定拠出年金は原則として途中引き出しが難しく、給付は老後に発生するため、自然と長期勤続インセンティブを生みます。 従業員が長く働くほど運用益の恩恵が大きくなり、離職抑止効果や継続的な人材育成に寄与します。 長期的な定着策として有効です。
選択制DC導入時に注意すべきポイント
社員への十分な説明が不可欠な理由
選択制DCは制度の仕組みや税制・社会保険上の影響を正しく理解してもらわないと、誤解や不満を生みます。 導入前後に分かりやすい説明会や個別相談、シミュレーションツールの提供が必要です。 透明性を確保することが導入成功の鍵となります。
理解不足が不満につながるリスク
拠出によって将来受け取る年金が増える一方で、短期的な給与が減ると誤解されるケースがあります。 説明不足だと制度導入が「手取りを減らす施策」と受け取られ、モチベーション低下や信頼損失につながる恐れがあります。 正確な情報提供と丁寧なフォローが必要です。
同意取得と運用ルール整備の重要性
選択制であることを明確にする
選択制DCはあくまで従業員が参加を選べる制度であることを就業規則や案内資料で明確にする必要があります。 強制参加の誤解を招かないために説明と同意取得のプロセスを設け、書面での確認や十分な相談機会を提供することが重要です。 法令順守と従業員保護を徹底しましょう。
就業規則・賃金規程との整合性
制度導入にあたっては就業規則や賃金規程との整合性を確認し、必要な改定を行う必要があります。 社内ルールと矛盾があると労使トラブルの原因となるため、労務顧問や社会保険労務士と連携して規程整備を進めることが重要です。
選択制DCが不利になる社員への配慮
ライフステージによる選択の違い
若年独身、子育て世代、高齢者などライフステージによって選択制DCの有益度は異なります。 子育て世代などは手元資金ニーズが高く加入を選びにくい場合があるため、短期的な手取り確保策や別の福利厚生での補完を検討する配慮が必要です。 制度設計で公平性を保つことが求められます。
強制にならない設計の必要性
選択制DCを事実上強制するような運用は避けるべきです。 加入が任意であることを徹底し、加入しない社員にも不利益が及ばない運用ルールを整備しましょう。 任意性を尊重することで信頼を保ちつつ多様な働き方に対応できます。
社会保険料削減だけを目的にした導入の危険性
制度趣旨を外れるリスク
社会保険料削減のみを目的に選択制DCを導入すると、制度の趣旨から外れ、長期的な従業員の福利厚生としての価値が損なわれる恐れがあります。 結果として従業員の信頼を失う可能性があり、採用や定着に悪影響を及ぼすリスクが高まります。 バランスある設計が重要です。
従業員の信頼を失う可能性
説明不足や意図の不透明さがあると、従業員は制度を会社側のコスト削減策と受け止めることがあります。 信頼を損ねると導入効果が薄れ、むしろ定着率の低下や社内のモチベーション低下を招くため、誠実で丁寧なコミュニケーションが不可欠です。
選択制DCと賃上げ・賞与の役割分担
短期報酬と長期報酬の考え方
賃上げや賞与は短期的な生活費やモチベーションに直結する報酬であり、選択制DCは長期的な資産形成を促す手段です。 両者を適切に組み合わせることで、短期的な生活保障と長期的な老後資金の確保という両面を満たす報酬設計ができます。 互いの役割を明確にしましょう。
バランスの取れた人件費設計
企業は賃上げと選択制DCのバランスを取りながら、人件費を設計することが重要です。 短期的な賃金水準を維持しつつ、長期的には福利厚生での補完を行うなど、総合的な報酬パッケージとして提示することで従業員満足を高められます。
中小企業で多い選択制DCの導入パターン
一部任意参加型の設計例
中小企業ではまず一部任意参加型で導入し、関心のある従業員から試行的に始めるケースが多く見られます。 企業側は拠出枠を限定し、説明会や個別相談を通じて浸透させることで導入リスクを低減します。 段階的な導入は運用ノウハウを蓄積するのに適しています。
段階的に導入する実務的アプローチ
まずはパイロットグループで実施し、運用事務や説明体制の課題を洗い出してから全社展開する方法が有効です。 社内外の専門家と連携して手続きや規程改定を行い、問題点を解消しながら段階的に拡大することでスムーズな導入が可能になります。
選択制DCを形骸化させないための運用
定期的な説明と情報提供
導入後も定期的な説明会や運用状況の共有、個別相談を継続することで従業員の理解を深めることが重要です。 市場環境や商品ラインアップの変化に応じて情報を更新し、従業員が自分の運用を見直せる仕組みを維持することが制度の実効性を高めます。
社員が価値を実感できる仕組み
シミュレーションツールや受給見込みの提示、成功事例の共有などを通じて社員が将来の価値を実感できる工夫を行いましょう。 実感が得られれば制度への参加意欲や継続性が高まり、形骸化を防ぐことができます。
まとめ:選択制DCは賃上げに代わる現実的な選択肢
給与を上げずに満足度を高める経営判断
選択制DCは賃上げの代替ではなく補完として有効な制度です。 適切に設計・説明・運用すれば、企業は固定費を抑えつつ従業員満足度を高められます。 中小企業にとって現実的で持続可能な報酬設計の一つとして検討に値します。
会社と社員がともに得をする制度設計
最も重要なのは透明性のある制度設計と従業員目線の説明です。 双方にとってメリットがある運用ルールを整え、公正に運用することで信頼関係を築けます。 選択制DCは正しく導入すれば、会社と社員がともに利益を享受できる有効な選択肢となります。
この記事を書いた人

- 社会保険労務士・採用定着士
- 岩本 浩一(いわもと こういち)
社会保険労務士法人あいパートナーズ 代表社員
採用と定着に特化した人事労務のスペシャリスト。愛媛県社会保険労務士会所属(登録番号:3806011)。2006年に社会保険労務士事務所を開業し、2016年に法人化。愛媛県松山市を拠点に、地元企業のみならず全国の企業の組織成長を支援している。「人手不足を解消し、持続可能な組織をつくる」ことをミッションに掲げ、理論と現場のリアリティを融合させたコンサルティングを展開。
特に「企業型確定拠出年金(企業型DC)」を活用した退職金制度の構築に定評がある。従業員の将来設計を支える福利厚生の整備と、経営側のコスト効率化を両立させる専門的なスキームにより、採用力の強化と離職率の低下を同時に実現。数多くの中小企業における組織課題を解決へ導いてきた。
地域経済への貢献にも注力しており、地元メディア『愛媛経済レポート』にて採用定着をテーマとした連載を長期にわたり担当。また、AI技術を活用した情報発信のパイオニアとしても活動しており、YouTubeチャンネル『あいパートナーズ AI労働解説』やPodcast『博識な猫タマとクロの資料解説』を通じて、労働法や人事トレンドの最新情報を、経営者や人事担当者に向けて分かりやすく解説している。