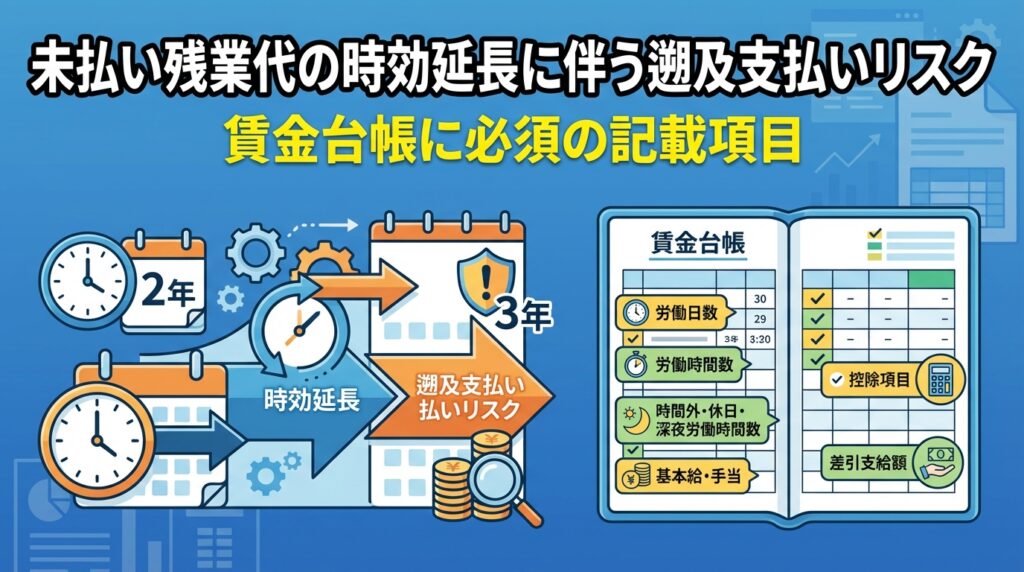
この記事は、従業員数が少ない会社の経営者や、人事・総務の担当者を主な読者として想定しています。この記事では、2020年4月施行の労働基準法の改正で賃金請求権の時効が変わったことが、未払い残業代の請求にどう影響するかを整理し、過去分の遡及支払いのリスクと具体的な対処方法をわかりやすく解説します。さらに、賃金台帳に記載すべき項目、記載不備が引き起こす問題点、実務上の優先対応策まで実践的にまとめています。
未払い残業代を巡るリスクが拡大している背景
厚生労働省の「賃金不払が疑われる事業場に対する監督指導結果(令和6年)」によると、2024年に全国の労働基準監督署が取り扱った賃金不払事案は22,354件で、対象の労働者は185,197人、金額は172億1,113万円でした。この数字には割増賃金以外の賃金の不払いも含まれますが、賃金の不払いが一定の規模で表面化していることを示しています。裁判例や労基署の是正勧告が積み重なり、労働者側が権利を行使しやすくなった点も背景にあります。加えて、働き方改革や裁量労働制に関する議論が進む中で、計算方法や手当の取り扱いについて過去の計算が見直されるケースもあり、企業側のリスクが高まっています。
労基法改正による時効延長のインパクト
2020年4月1日に施行された労働基準法の改正で、賃金請求権の時効は、従来の2年から5年に延長されました(労働基準法115条)。ただし、当分の間は経過措置として3年とされています(同法附則143条3項)。時効は、賃金を請求できる時(賃金の支払期日)から数え、2020年4月1日以後に支払期日が到来する賃金に適用されます。そのため、過去の賃金計算ミスや手当の処理が、3年前にさかのぼって問われる可能性があります。企業は、過去の帳簿や勤怠データを長期にわたって確実に保存し、点検する必要があります。
過去の賃金計算が突然問題になる理由
過去に問題がなかった賃金計算が突然争点となるのは、労働者側が後になって事実関係を把握したり、裁判例により評価基準が変わったりするためです。 固定残業代の適切性、割増賃金の算定基礎に含む手当の扱い、勤怠記録の信頼性などが改めて検討され、これまで見過ごされてきた計算ミスが遡及して請求されることがあります。 企業としては過去の計算ルールが現行基準に照らして妥当かを点検する必要があります。
未払い残業代の時効延長とは何が変わったのか
時効延長とは、労働者が賃金の不払いや不足分を会社に請求できる期間が延びることを指します。 法改正により、請求可能な期間が従来の短い設定から長期化することで、過去の未払いが表面化するリスクが高まります。 企業側はこれまでの管理体制や保存期間を見直し、長期保存を前提とした証拠保全と計算根拠の明確化が求められるようになりました。
本則は5年、当分の間は3年
2020年4月1日の改正で、賃金請求権の時効は、従来の2年から本則5年に延長されましたが、経過措置として当分の間は3年とされています。5年に完全に移る時期は法律で定められていません。ただし、改正法の附則には、施行から5年を経過した場合に状況を勘案して検討する規定があり、今後5年に移る可能性もあります。この記事は2026年10月時点の制度に基づいています。以下の表は、改正前、経過措置、本則を比較したものですので、社内でのリスク評価に活用してください。
| 区分 | 2020年3月31日まで | 現在(当分の間) | 本則 |
|---|---|---|---|
| 賃金請求権の時効 | 2年 | 3年(附則143条3項) | 5年(労基法115条) |
| 賃金台帳等の保存期間 | 3年 | 3年(附則143条1項) | 5年(同法109条) |
| 付加金の請求期間 | 2年 | 3年(附則143条2項) | 5年(同法114条ただし書) |
なお、退職手当の請求権の時効は、従来から5年です(同法附則143条3項)。
改正の趣旨と企業側への影響
この改正は、2020年4月1日施行の改正民法で「使用人の給料」の短期消滅時効(1年)が廃止され、債権の消滅時効が原則5年に整理されたことに合わせて、賃金請求権の時効を見直したものです。企業側への影響としては、過去分の請求リスクの増加、賃金台帳や勤怠管理の長期保存・精査の必要性、そして内部ルールや就業規則の見直しが挙げられます。結果的に法令遵守のコストや事務負担が増える反面、適切な整備を行えば訴訟リスクを抑えられるという面もあります。
時効延長が意味する「遡及支払いリスク」
時効延長によって企業が直面するのは、過去の未払分について遡って支払わなければならないリスクが高まる点です。 遡及支払いは突発的に高額になりやすく、財務計画やキャッシュフローに大きな影響を与えます。 特に数年分の残業代が一度に請求されるケースでは、突発的な負担に備えた内部対策や予備費の確保が重要になります。
なぜ過去に遡って請求されるのか
過去に遡って請求されるのは、労働者が長期間にわたり適切な計算がされていなかった事実に気づく場合や、裁判例の変化で当時の処理が違法と判断される場合があるためです。 さらに、退職後や労働相談を通じて過去の給与明細や勤怠記録が精査され、未払いの存在が確認されることで遡及請求につながります。 証拠が残っているほど請求が認められやすくなります。
退職後に請求が起きやすい理由
退職後に請求が起きやすい背景には、退職後に時間的余裕ができて弁護士や労働相談窓口に相談しやすくなる点や、企業内での報復を避けるため在職中は声を上げにくいという事情があると考えられます。
遡及支払いが発生する典型的なケース
遡及支払いが発生する典型的なケースとしては、固定残業代の運用ミス、割増賃金の計算ミス、欠勤控除の不適切、手当の算定基礎からの除外などが挙げられます。 これらはいずれも計算ルールや就業規則の不整合が原因で起きることが多く、発見された時点で過去分がまとめて請求されることで大きな負担となります。 早期に定期的な点検を行うことが有効です。
固定残業代が無効と判断された場合
固定残業代が無効と判断されると、実際に発生した残業時間に応じた割増賃金を再計算して支払う必要が生じます。最高裁判所は、通常の労働時間の賃金にあたる部分と割増賃金にあたる部分とが判別できることを求めており(高知県観光事件・最高裁平成6年6月13日判決)、手当が時間外労働の対価として支払われているかは、契約書などの記載内容、会社の説明の内容、実際の勤務状況などを踏まえて判断するとしています(日本ケミカル事件・最高裁平成30年7月19日判決)。同判決は、残業時間数や差額を把握できる仕組みまでは必須でないとしていますが、雇用契約書や賃金規程に、固定残業代の金額と、それが何時間分の残業に当たるかを明記しておくことが、紛争の予防につながります。実際の運用が合意と食い違っている場合なども、無効と判断されるおそれがあります。結果として、該当期間の差額を遡及して支払う義務が発生します。
割増賃金率の計算ミスがあった場合
割増賃金率の計算ミスとは、時間外・休日・深夜の各割増率を誤って適用したり、算定基礎となる賃金を誤って認識したりすることを指します。 例えば一部の手当を算定基礎に加えていなかった場合や、労働時間の集計ミスが原因で割増賃金が過小支給されていた場合、過去分について差額支払いが求められます。 正確な算定ルールの周知が重要です。
金額インパクトが大きくなりやすい理由
未払い残業代の金額インパクトが大きくなりやすいのは、時間外の蓄積、複数年分に対する遡及、そして法定の割増率適用により差額が膨らむためです。 特に長時間労働が常態化していた部署や、誤った固定残業制度を導入していた場合は、数年分が一度に請求されることで財務的な打撃が発生します。 早期発見と分割での和解交渉が求められることも多いです。
月数が積み上がる構造
残業代の請求は月単位で発生するため、誤りが継続していると請求可能な月数が積み上がり、結果的に総額が大きくなります。通常は、請求できる期間は最大3年(36か月分)です。ただし、時効には完成猶予や更新の制度があり(民法147条から152条)、訴訟などの裁判上の請求や、会社が未払いを認めること(承認)があると、時効の完成が先に延びたり、時効が更新されたりして、3年を超えて請求できる分が残ることがあります。なお、内容証明郵便などによる催告は、6か月間の完成猶予にとどまります(同法150条)。したがって、過去の勤怠データや給与計算記録を定期的に点検し、早めに問題を是正することが重要です。
付加金・遅延損害金の存在
未払いが認定された場合、基本給の差額に加えて、付加金や遅延損害金が付くことがあります。付加金は、裁判所が労働者の請求により、未払金と同一額の支払いを命じることができるもので(労働基準法114条)、請求できる期間は違反の時から当分の間は3年です(同法附則143条2項)。遅延損害金は、在職中は民法の法定利率(2020年4月以降に発生した分は年3%、変動制)で計算されます。退職した労働者に対しては、賃金の支払の確保等に関する法律により、退職日(退職日より後に支払期日が来る賃金は、その支払期日)の翌日から年14.6%の割合となるのが原則です(同法6条、同法施行令1条。退職手当を除く)。ただし、会社が賃金の存否について合理的な理由で争っている場合などは、この利率が適用されないことがあります。これにより実際の支払い額は差額だけでなく追加費用が上乗せされるため、企業負担がさらに増加します。法的リスクを避けるためにも、迅速な対応と適切な和解交渉が求められます。
未払い残業代請求と賃金台帳の関係
賃金台帳は未払い残業代請求において最も重要な証拠の一つであり、支払った賃金の内訳や勤怠に関する根拠を示す役割を持ちます。 労基署や裁判所は賃金台帳をもとに支払の有無や計算の正当性を判断します。 したがって、台帳の記載が不十分だと会社側が反証しにくくなる可能性が高く、正確な記録管理が不可欠です。
証拠として最初に見られる書類
未払い請求の場面で最初に確認される書類は賃金台帳、タイムカードや勤怠システムの履歴、給与明細、就業規則、労働契約書などです。 これらの書類は労働時間や支払根拠を裏付けるために用いられ、矛盾があると企業側の説明が弱まります。 早めにこれらの証拠を整理・保存しておくことが重要です。
記載不備が会社不利になる理由
賃金台帳や勤怠記録に不備があると、労働者側の主張が裏付けられやすくなり、会社に不利な認定がされる可能性が高まります。特に勤務時間や割増賃金の計算根拠が不明瞭な場合、会社側が自分の計算を裏づける資料を示せず、労働者側の主張や資料をもとに判断されやすくなります。正確な記載は会社の最大の防御手段となります。
賃金台帳の法的位置づけ
賃金台帳は、労働基準法108条により、事業場ごとに作成し、賃金を支払うたびに遅滞なく記入することが義務付けられている帳簿です。違反があれば、労基署から是正勧告を受けることがあり、作成義務(108条)や保存義務(109条)に違反すると、30万円以下の罰金の対象になります(120条1号)。台帳は企業の労務管理の信頼性を示す重要な書類です。
労働基準法で義務付けられている帳簿
労働基準法は、賃金台帳(108条)のほかに、労働者名簿(107条)の作成と、これらを含む重要な書類の保存(109条)を義務付けています。出勤簿やタイムカードなどの労働時間の記録も、109条の「その他労働関係に関する重要な書類」として保存の対象になると解されています。一方、労働時間を把握する義務そのものは、労働安全衛生法66条の8の3や、厚生労働省の「労働時間の適正な把握のために使用者が講ずべき措置に関するガイドライン」に基づくものです。法定帳簿に不備があると、監督署の調査で問題視され、是正勧告などの対象になることがあります。
保存義務と保存期間の考え方
賃金台帳の保存期間は、労働基準法109条で5年と定められていますが、当分の間は3年とされています(同法附則143条1項)。数え始めの日は、賃金台帳については最後の記入をした日で、賃金の支払期日がそれより遅いときは支払期日です(労働基準法施行規則56条)。ただし、時効には更新などがあり、退職手当の請求権の時効は5年であるため、3年を超えて保存したほうがよい場合があります。保存は紙だけでなく電子データでの保存も認められますが、改ざん防止や検索性の確保が重要です。
賃金台帳に必ず記載すべき基本項目
賃金台帳の記入事項は、労働基準法施行規則54条1項に定められています。労働者ごとに、氏名、性別、賃金計算期間、労働日数、労働時間数、時間外・休日・深夜の労働時間数、基本給や手当などの賃金の種類ごとの額、賃金から控除した額(社会保険料や所得税のほか、労使協定に基づく控除など)を記入します。これらは労働者が実際に受け取った賃金や控除の根拠を示すものであり、透明性の確保に直結します。記載漏れや不明瞭な表記は後のトラブルの原因となるため、フォーマットの統一が望まれます。なお、支給日は54条の記入事項そのものではありませんが、賃金台帳の保存期間の数え始めや遅延損害金の計算に関係するため、記録しておくとよい項目です。
氏名・性別・賃金計算期間
賃金台帳にはまず労働者の氏名、性別、賃金計算期間を明確に記載する必要があります。氏名と性別は個別管理の基本であり、計算期間はどの期間の賃金が対象かを示す重要な情報です。これらが曖昧だと請求対象の範囲が不明確になり、証明責任が増すため誤解を避けるためにも正確に記載してください。
労働日数・賃金の種類ごとの額・控除額
労働日数、賃金の種類ごとの額、控除額は賃金台帳の中核となる項目です。賃金の種類ごとの額を記載しておくことで、総支給額の内訳が分かり、控除額と合わせて実際に手元に渡った金額の裏付けになります。これらの数値は整合性が求められるため、給与明細と一致していることを必ず確認してください。
残業代リスクと直結する重要記載項目
残業代リスクに直結する項目として、時間外労働、休日労働、深夜労働の時間数とそれぞれの割増賃金額の記載が挙げられます。 これらが明確に記載されていないと、残業代の支払有無や差額の算定が困難になり、会社側が反証しにくくなることがあります。 勤怠管理と賃金台帳の整合性は特に重要です。
時間外労働・休日労働・深夜労働時間
各種労働時間については、時間数を正確に記録し賃金台帳に反映させる必要があります。時間外・休日・深夜それぞれに対して法定の割増率が適用されるため、時間数の過小申告は重大な不利益を招きます。タイムカードや勤怠システムのログと賃金台帳を突合する運用が欠かせません。なお、管理監督者など労働基準法41条に当たる人については、労働時間数と時間外・休日・深夜の時間数の記入が省略できます(施行規則54条5項)。ただし、管理監督者にも深夜の割増賃金の支払義務があるため(ことぶき事件・最高裁平成21年12月18日判決。労働基準法41条は深夜の割増賃金の規定を適用除外にしていません)、深夜の労働時間は記録しておくことが望まれます。
それぞれの割増賃金額
時間外、休日、深夜労働に対する割増賃金額は具体的に記載し、算出根拠を明確にしておくことが必要です。 割増率の適用ミスや算定基礎の誤認は差額請求を招くため、計算式や基準を台帳に残す運用が望ましいです。 透明性を確保することで後の争いを回避できます。
手当の内訳を明確に記載すべき理由
各種手当の内訳を賃金台帳に明確に記載することは、どの手当が割増賃金の算定基礎に含まれるかを判断する際に不可欠です。 手当の性質や支給基準を明示しておかないと、後にその手当が算定基礎に含まれるべきだと判断され、遡及支払いの対象になることがあります。 明細の精度が争いの帰趨を左右します。
どの手当が算定基礎に含まれるか
割増賃金の算定基礎から除外できる賃金は、労働基準法37条5項と同法施行規則21条で限定的に定められています。具体的には、家族手当、通勤手当、別居手当、子女教育手当、住宅手当、臨時に支払われた賃金、1か月を超える期間ごとに支払われる賃金の7種類です。これ以外の手当(役職手当や皆勤手当など)は、原則として算定基礎に含めます。また、除外できるかどうかは手当の名称ではなく実質で判断されるため、たとえば、住宅に要する費用に関係なく全員に一律に支給される住宅手当は、行政通達(平成11年3月31日基発第170号)で、除外できる住宅手当にあたらないとされています。手当ごとの取扱いを就業規則や賃金規程に定め、賃金台帳にも反映してください。
後出し説明が通用しない現実
労働者とのトラブルにおいて、後から口頭や個別の説明で手当の扱いを正当化しようとしても、書面や台帳に基づく証拠が重視されるため通用しにくいです。 裁判所や労基署は記録に基づいて判断するため、説明責任を果たすには文書化されたルールと記録が不可欠です。 事後対応は限界があると認識してください。
賃金台帳と勤怠データの不一致が招く危険
賃金台帳と勤怠データに不一致があると、どちらの記録が正しいかを巡って争いが生じやすく、企業の説明責任が問われます。 勤怠システムのログと紙台帳、給与計算のスプレッドシートが整合していない場合、誤りが発見されやすくなり、結果的に差額請求や行政指導につながる危険があります。 整合性の確保が重要です。
数字が合わない場合の判断基準
数字が合わない場合、まず原本性や改ざんの有無、記録の作成時期を確認して優先順位を決めます。労働時間の記録については、厚生労働省のガイドラインが、使用者が自ら確認する方法のほか、タイムカード、ICカード、パソコンの使用時間の記録などの客観的な記録を基礎として確認することを原則としています。そのため、手書きや後付けの台帳より、客観的な記録のほうが重く見られることが多いです。重要なのは原本を保存し、改ざん防止のための運用ルールを定めることです。
会社側説明が否定されやすい理由
会社側の説明が否定されやすい理由は、記録の不備や後付けの修正、第三者による検証が困難な場合が多いためです。説明の根拠となる文書やログが不十分だと、会社側の主張を裏づけられず、労働者側の主張が認められやすくなります。透明性と再現性のある記録管理が会社側を守る基盤となります。
「賃金台帳があれば安心」という誤解
賃金台帳が存在するだけでは安心できません。 重要なのは台帳の内容が実態と一致していることと、他の証拠と整合していることです。 形式的に作成された台帳や記載が不完全な台帳は、かえって企業に不利に作用する可能性があります。 台帳は運用と証明力の両面で整備されている必要があります。
形式だけ整っていても足りないケース
見かけ上は形式が整っていても、勤怠システムのログと不一致であったり、実際の業務実態と乖離している場合は意味がありません。 例えば、残業時間が実際より少なく記載されている、手当の内訳が不明瞭である等のケースでは、裁判や調査で信用を失う恐れがあります。 実務運用との一致が不可欠です。
実態と一致しているかが問われる
最終的に重要なのは、賃金台帳や就業規則の記載が実態と一致しているかどうかです。 労働者の証言、メールやシステムログ、上長の承認記録などと突合して一貫性が確認できれば、企業の説明は説得力を持ちます。 普段から証拠となり得るデータを整理しておくことが実務上の防御になります。
時効延長時代に求められる実務対応
時効延長時代には、過去データの長期保存、賃金規程や就業規則の見直し、勤怠管理の厳格化と定期的な点検が求められます。 さらに給与計算のルールを明文化し、従業員への周知を徹底することで争いの予防につながります。 早期に問題を発見し是正する体制の構築が喫緊の課題です。
過去データを前提にした管理体制
過去データを前提にした管理体制とは、長期保存に対応したデータ保管・バックアップ体制、データの検索性確保、及び過去の給与計算のトレーサビリティを確保することを指します。 改ざん防止措置やアクセス履歴の記録も含めて整備することで、将来の紛争に対する備えができます。 計画的なデータ整備が重要です。
賃金規程・就業規則との整合性確認
賃金規程や就業規則と実際の運用にズレがあると、説明責任が果たせず不利な結論になりやすいです。 規程を現場の運用に合わせて定期的に見直し、従業員に対して変更点を周知し同意を得るプロセスを設けることが重要です。 文書化と周知がリスク低減に直結します。
未払い残業代リスクを下げるための優先対応
リスクを下げるための優先対応は、まず計算ルールの見直し、次に賃金台帳の記載内容チェック、さらに勤怠管理システムの整備と定期的な点検の実施です。 問題が発見された場合は速やかに是正措置を講じ、必要があれば従業員と協議の上で和解や支払い計画を立てることが望ましいです。 優先順位を明確にして対応してください。
計算ルールの再確認
賃金や割増計算のルールを再確認し、どの手当が算定基礎に入るか、固定残業制の適用条件が満たされているかをチェックすることが最優先です。 法改正や裁判例の動向を踏まえてルールを更新し、社内で統一した運用を徹底します。 必要に応じて専門家の助言を得ることも有効です。
賃金台帳の記載内容チェック
賃金台帳の記載内容は、項目漏れや誤記がないかを定期的にチェックしてください。特に時間外・休日・深夜の時間数と割増賃金の金額、各種手当の扱いについて重点的に確認します。チェックリストを用いて、たとえば年1回、顧問の社会保険労務士などと賃金台帳と勤怠記録を突き合わせることで、記載の信頼性を高めることができます。
まとめ:時効延長は「過去の管理体制」を問う
時効延長は企業の過去の管理体制が厳しく問われることを意味します。 過去の勤怠・賃金管理が適切に行われていないと、遡及支払いリスクが顕在化しやすく、企業の財務にも大きな影響を与えます。 したがって、日常的な記録管理の精度向上と制度整備が不可欠です。
賃金台帳は最大の防御資料になる
正確に作成・保管された賃金台帳は、未払い請求に対する最大の防御資料となります。 記載の完全性と整合性があれば、労働基準監督署や裁判所での企業側の立場を強化できます。 普段からのルール整備と証拠保存が将来のリスクを大幅に軽減します。
遡及リスクは事前整備で抑えられる
遡及リスクは事前の整備で大きく抑えられます。 計算ルールの明文化、賃金台帳と勤怠データの整合性確保、保存体制の強化、そして定期的な点検を実施することで、将来的な請求に備えることが可能です。 早めの対応が企業の損失を防ぐ鍵となります。
この記事は、2026年10月時点の制度に基づいています。賃金請求権の時効、賃金台帳などの保存期間、付加金の請求期間は、いずれも「当分の間3年」の経過措置が続いていますが、今後見直される可能性があります。実際の対応にあたっては、厚生労働省の最新の案内を確認するか、社会保険労務士にご相談ください。
この記事を書いた人

- 社会保険労務士・採用定着士
- 岩本 浩一(いわもと こういち)
社会保険労務士法人あいパートナーズ 代表社員
採用と定着に特化した人事労務のスペシャリスト。愛媛県社会保険労務士会所属(登録番号:3806011)。2006年に社会保険労務士事務所を開業し、2016年に法人化。愛媛県松山市を拠点に、地元企業のみならず全国の企業の組織成長を支援している。「人手不足を解消し、持続可能な組織をつくる」ことをミッションに掲げ、理論と現場のリアリティを融合させたコンサルティングを展開。
特に「企業型確定拠出年金(企業型DC)」を活用した退職金制度の構築に定評がある。従業員の将来設計を支える福利厚生の整備と、経営側のコスト効率化を両立させる専門的なスキームにより、採用力の強化と離職率の低下を同時に実現。数多くの中小企業における組織課題を解決へ導いてきた。
地域経済への貢献にも注力しており、地元メディア『愛媛経済レポート』にて採用定着をテーマとした連載を長期にわたり担当。また、AI技術を活用した情報発信のパイオニアとしても活動しており、YouTubeチャンネル『あいパートナーズ AI労働解説』やPodcast『博識な猫タマとクロの資料解説』を通じて、労働法や人事トレンドの最新情報を、経営者や人事担当者に向けて分かりやすく解説している。
最新の投稿
 給与計算2026-11-20給与計算の精度はマスターデータで決まる|設定・管理の全ポイント
 労務相談2026-11-20残業代を請求されたら、会社が最初にする5つのこと|1人目の請求の原因が、2人目以降の請求を左右する
 労務管理2026-11-19雇用保険番号の調べ方とは?経営者が知っておくべき最速・正確な確認方法
 労務相談2026-11-19問題社員の放置が招く職場崩壊とは?企業が今すぐ取るべき行動