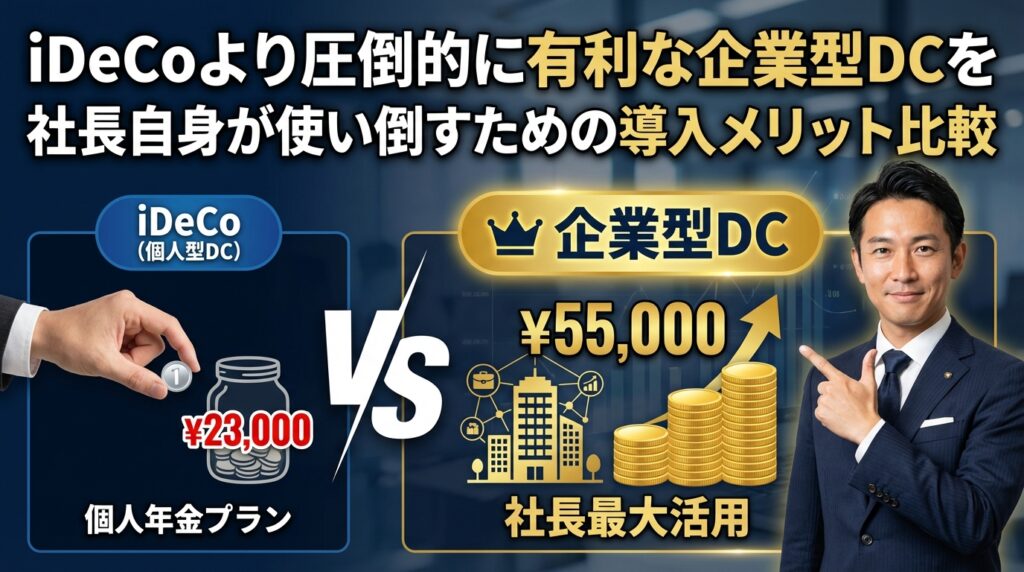
この記事は中小企業の経営者、一人社長、及び役員報酬や退職金制度の設計を検討している税理士・社労士を主な読者として想定しています。 会社の損金を活用して役員の老後資金を計画的に準備し、同時に法人税や所得税の負担を最適化する実務的な方法と注意点をわかりやすく解説します。 具体的には役員退職金のルール、税制上の優遇、企業型確定拠出年金(企業型DC)や中退共・小規模企業共済との違い、否認リスク回避、金融機関評価への影響までカバーします。 設計にあたっての現実的な手順と専門家との連携のポイントも提示しますので、実務に使える知識を求める方に最適な記事です。
役員の老後資金を会社の損金で積み立てるという発想
「役員の老後資金を会社の損金で積み立てる」という発想は、法人税の節税効果と役員個人の将来の資金確保という二つの目的を同時に達成できるため近年注目されています。 この考え方は単に節税目的で終わらず、報酬設計や資金繰りの一環として中長期的に組み込むことで経営の安定につながります。 ただし制度の導入や受給時の税金、会計処理、社会保険の取り扱いなど複数の法令や実務ルールが絡むため、計画的な手続きと専門家のチェックが欠かせません。
なぜ役員の老後資金対策は後回しにされやすいのか
多くの中小企業で役員の老後資金対策が後回しにされる理由は、日々の売上管理や資金繰り、従業員の給与支払いや取引先対応といった喫緊の業務に優先度が取られるからです。 また、「自分の老後はまだ先」と考える経営者も多く、税務的なメリットや最適な制度設計を検討する時間が確保されないことも背景にあります。 加えて、退職金制度を導入・運用するための初期手続きや規程整備を面倒だと感じる企業が多く、結果として対応が遅れがちです。
個人任せの老後準備が限界を迎えている理由
個人任せの老後準備には、税負担が高くなる点や社会保険・税制の変化に対応しにくい点などの限界があります。 個人資産で運用すると所得税や住民税、場合によっては高い運用手数料や不利な売却タイミングで目減りすることもあり、会社の損金で計画的に積み立てる場合に比べて効率が落ちることが多いです。 さらに法人での積立は資金移動の透明性や規程整備による受給正当性を担保しやすく、個人任せでは得られない制度的優位が得られます。
会社の損金で退職金を準備できる仕組み
会社が役員退職金を損金処理できる仕組みは、適正な金額設定や支給根拠の整備が前提になります。 具体的には就業規則や退職金規程、取締役会や株主総会の議事録などで支給要件を明確にしておくことが求められます。 会計上は退職金引当金や支給時の費用計上、税務上は損金算入の可否判定があり、それぞれの基準を満たすことで会社損金と個人所得のタイミング差を活かした節税が可能になります。
役員退職金が認められる基本ルール
役員退職金が税務上認められるためには、支給根拠の明確化、相当性のある金額設定、在任期間や功績の合理的評価が不可欠です。 一般論として、過去の慣行や同業他社の水準、功績倍率の設定などで金額の妥当性を説明できることが重要です。 また、支給決定の手続きが事前に定められていることや、株主総会や取締役会での承認記録が整っていることも、税務上の否認リスク低減につながります。
損金算入と個人課税のタイミングの違い
会社側は退職金を損金として計上することで法人税の課税所得を圧縮できますが、個人側では退職金は退職所得として課税されるため課税タイミングと税率構造が異なります。 この差を利用することで、在職中に法人が損金処理して税負担を軽減し、受給時には退職所得控除や低い分離課税・軽減措置により役員個人の税負担を抑えることが可能です。 ただし、支給の合理性や金額の妥当性が重要で、不適切な設計は否認リスクを招きます。
役員退職金が「最強の節税策」と言われる理由
役員退職金が「最強の節税策」と言われる背景には、法人と個人で課税のタイミングと税率構造に差があり、その差を合法的に活用できる点があります。 具体的には法人は損金処理で課税所得を減らせ、個人は退職所得控除や退職所得の分離課税の恩恵で税負担を小さくすることができるため、総合的な税負担が軽減されやすくなります。 ただしこれは制度の趣旨に沿った設計が前提であり、単純に高額を計上すればよいわけではありません。
在職中と退職時の税率差
在職中の給与は累進課税により高い税率が適用される一方で、退職金は退職所得として計算され、退職所得控除後に税率が低く抑えられる仕組みです。 結果として、同じ金額を在職中の報酬として受け取るよりも、退職時にまとめて受け取るほうが税負担が小さくなるケースが少なくありません。 この差があるために、現役時の報酬と退職金を適切に配分することで節税効果を最大化できます。
退職所得控除の圧倒的な効果
退職所得控除は勤続年数に応じて一定額が控除されるため、長期勤務の役員ほど退職金の課税対象額が大きく軽減されます。 具体的には勤続年数に応じた基礎控除があり、それにより課税対象となる退職所得が大幅に減るため、結果として所得税・住民税が抑えられます。 この制度設計が退職金を有利にする主要因であり、役員退職金が節税面で重要視される理由です。
現役報酬と退職金の役割分担の考え方
報酬設計において「今もらうお金」と「将来もらうお金」を明確に分けることは重要です。 現在の生活費や投資、事業再投資に必要な資金は現役報酬で確保し、老後の生活資金は退職金や確定拠出年金で準備する、といった分担が基本になります。 この分担により毎年の法人負担や社会保険負担も調整可能となり、総合的な税負担やキャッシュフローの安定につながります。
今もらうお金と将来もらうお金
「今もらうお金」は生活費や事業への再投資、「将来もらうお金」は退職後の生活資金や税負担軽減を目的に考えます。 短期的な資金需要と長期的な安全網を分けることで、リスク管理と税務計画を両立させられます。 役員は自身のライフプランと会社の資金状況を踏まえ、報酬と退職金のバランスを専門家とともに定期的に見直すことが重要です。
役員報酬を上げすぎないメリット
役員報酬を過度に上げると社会保険料や所得税の負担が増え、手取りが必ずしも大きくならないケースが生じます。 さらに高い報酬は法人の損金にはなるものの、個人側の累進課税や将来の社会保険料基準に影響するため総合的に不利になることがあります。 そのため、報酬は適正水準に抑え、退職金や企業年金で将来の補填を行う設計がメリットを生みます。
企業型確定拠出年金(企業型DC)を活用した退職金形成
企業型確定拠出年金(企業型DC)は企業が拠出する掛金が法人の損金となり、かつ従業員と役員が受け取る年金や一時金が退職所得や公的年金的課税の対象となるため節税性と老後資金準備の両面で有用です。 特に一人社長や少人数企業でも導入可能な設計があり、企業負担と個人の受け取り方を調整することで税制優遇を享受できます。 ただし導入には就業規則や加入者分類、拠出額のルール整備が必要です。
企業型DCが役員退職金と相性が良い理由
企業型DCは法人が掛金を損金算入でき、個人側は運用益が非課税となるため長期的な資産形成に適しています。 また受給時に年金形式や一時金での受け取りが選択でき、課税上も有利な処理が可能な点で役員退職金と相性が良いと言えます。 さらに導入により退職金規程と運用ルールを明確化でき、税務上の説明責任を果たしやすくなります。
毎月定額で計画的に積み立てられる強み
企業型DCの特徴として毎月定額での拠出が可能であり、ドルコスト平均法的な運用効果を期待できます。 定期的な拠出は資金繰りに組み込みやすく、長期的な資産形成に安定性を与えます。 これにより一時的な大口支出で会社資金繰りを圧迫するリスクを抑えつつ、役員の将来資金を着実に積み上げられます。
中退共・小規模企業共済との違い
中小企業退職金共済(中退共)や小規模企業共済は中小事業者向けに退職金や退職準備の仕組みを提供しますが、企業型DCや社内退職金制度とはカバー範囲や税務上の取り扱いが異なります。 中退共は掛金が法人の損金となる点が似ていますが、掛金水準や支給ルール、加入要件が異なります。 小規模企業共済は個人事業主や小規模企業の役員向けで、個人加入ベースの特色があり、法人制度と併用する際の注意点があります。
| 制度 | 加入主体 | 拠出の損金算入 | 受給時の課税 |
|---|---|---|---|
| 企業型DC | 法人(従業員・役員) | 法人損金可 | 年金/一時金で税制優遇 |
| 中退共 | 中小企業(法人加入) | 掛金は損金算入可 | 退職一時金で課税 |
| 小規模企業共済 | 個人事業主、役員(個人加入) | 個人の掛金は所得控除 | 受給時に退職所得扱い等 |
役員に使える制度・使えない制度の整理
役員に利用しやすい代表的な制度としては企業型DC、中退共、小規模企業共済などがありますが、それぞれ加入要件や税務上の取り扱いが異なります。 企業型DCは法人加入で役員も対象にできる点がメリットで、中退共は中小企業向けの一括仕組みである一方、拠出幅や受給算定が独自です。 小規模企業共済は個人加入が前提であり、一人社長が自分で加入するケースもありますが法人損金扱いにできない点は留意が必要です。
併用時に注意すべきポイント
複数制度を併用する際は、課税上の重複や受給時の課税関係、掛金の総額と資金繰りへの影響を整理する必要があります。 例えば企業型DCと中退共を併用する場合、受給のタイミングや税制優遇の最適化を検討しないと期待した節税効果が得られないことがあります。 また、小規模企業共済を個人で掛けている役員が法人制度を新たに導入する際は所得控除と法人損金のバランスを専門家と確認すべきです。
一人社長・役員のみ会社での勝ちパターン
一人社長や役員のみの会社でも、適切な制度設計を行えば老後資金の準備と法人税の最適化を同時に達成できます。 具体的には企業型DCや役員退職金規程を整備し、拠出のタイミングや受給パターンを前提としたキャッシュフロー計画を作成することです。 小規模企業共済と組み合わせるケースも有効ですが、制度趣旨と税務対応を踏まえた適正な運用ルールが必要です。
従業員がいなくても設計できる理由
一人社長でも企業型DCの導入や退職金規程の整備は可能であり、法人として拠出を行えば損金算入のメリットを享受できます。 制度導入に当たっては加入者区分や拠出ルールの設計が必要ですが、人数が少ないほど意思決定が速く、柔軟に条件を設定できる利点があります。 結果的に一人社長でも制度を活用して計画的に老後資金を積み立てることが可能です。
老後資金と節税を同時に叶える設計
勝ちパターンは、毎年の法人損金を確保しつつ、受給時に退職所得控除や有利な課税を受けられるように報酬と退職金を配分することです。 さらに企業型DCの活用や小規模企業共済の個人加入を組み合わせることで税制優遇を最大化できます。 重要なのは、短期的な節税に走らず、資金繰りや将来の生活費シミュレーションを踏まえた現実的な計画を立てることです。
役員退職金を否認されないための重要ポイント
税務上で役員退職金を否認されると法人側で損金不算入、個人側では給与課税されるなど不利な結果になります。 そのため否認を避けるためには支給根拠の明確化、妥当な金額設定、在任期間・功績に見合う説明資料の保管が重要です。 事前に退職金規程を整備し、支給決定の手続きを形式的にも実務的にも正しく行うことが否認リスクの低減に直結します。
功績倍率・在任年数の考え方
功績倍率は退職金算定の核心であり、在任年数や業績、担当業務の重要度に応じて合理的に設定される必要があります。 例えば長期間在任して会社に大きな貢献がある場合は高い倍率が説明可能ですが、短期間や業績貢献が限定的な場合に高倍率を付けると否認リスクが高まります。 したがって業績指標や事業貢献の定量的・定性的評価を文書化しておくことが重要です。
事前設計と規程整備の重要性
退職金制度は事後に決めるよりも事前に規程を整備して運用することが税務上の正当性を担保します。 就業規則や退職金規程に支給要件、算定方法、承認プロセスを明記し、取締役会や株主総会での決議記録を残すことが求められます。 こうした事前設計は税務調査時に合理性を示す強力な証拠となり、否認リスクを大きく下げます。
社会保険料をかけずに積み立てられるメリット
退職金や企業年金の一部は給与とは異なり、毎月の社会保険料の対象となりにくい構造を持つため、結果的に手取りを高める効果があります。 例えば報酬として支払うと厚生年金・健康保険の保険料が増加しますが、退職金や企業型DCの拠出部分は社会保険料の影響を受けにくく、手取りベースで大きな差を生みます。 これにより会社と役員双方での実効負担を低減できる点がメリットです。
給与・賞与との決定的な違い
給与や賞与は社会保険料や雇用保険料の算定基礎となるのに対し、退職金や企業型DCの拠出は通常そのまま社会保険料の対象になりません。 そのため同じ額を給与で受け取るのと退職金として準備するのでは、実際の手取りや会社負担が大きく異なります。 この違いを正しく理解して設計することがキャッシュフロー最適化につながります。
手取りベースで見た差の大きさ
社会保険料・所得税・住民税を合算すると、給与増額による手取り増は意外と小さいことがあります。 一方で退職金や年金制度を活用すると社会保険料負担を抑えつつ税制優遇を受けられるため、同じ総額でも手取りが大きくなります。 この差を把握して、報酬と退職金の最適な配分を設計することが重要です。
役員退職金と金融機関評価の関係
金融機関が融資審査や与信判断を行う際、貸借対照表や利益状況だけでなく役員報酬や退職金引当金の計上状況も評価対象となります。 過度に引当金を積むと将来の負担として見られる場合があり、短期的な資金繰りや借入余力に影響することがあります。 一方で合理的に設計された退職金制度は財務の健全性を示す材料になり、金融機関との信頼関係構築にも寄与します。
貸借対照表への影響
退職金引当金の計上は貸借対照表上の負債として認識され、自己資本比率や負債比率に影響します。 そのため引当金の計上水準は財務指標に影響を与え、投資家や金融機関の評価にも反映されます。 計上の際は将来キャッシュアウトの見込みや会計基準に沿った合理的な算定を行うことが重要です。
資金繰りを悪化させない設計方法
退職金制度を設計する際は将来の支払計画を織り込み、毎期の拠出額を無理のない水準に設定することが肝要です。 具体的にはキャッシュフロー予測を行い、急な退職や早期退職に備えた準備金や保険の活用、段階的な積立方式を検討します。 資金繰りを圧迫しないことで長期的に安定した制度運用が可能となります。
節税目的が強すぎる場合の落とし穴
退職金を極端に節税目的だけで設計すると、税務調査で否認されるリスクが高まります。 具体的には市場相場とかけ離れた高額設定、支給根拠の欠如、在任期間に見合わない算定などは税務署から問題視される可能性があります。 節税は重要ですが、制度趣旨や合理性を踏まえた適正な設計が不可欠です。
税務調査で問題になりやすいケース
税務調査で問題になりやすいのは、事前の規程がなく後付けで退職金を決めたケース、高額な一時金を短期間の在任で支給した場合、同業他社と比べて著しく乖離した金額を設定したケースなどです。 こうした事例は税務署により給与課税扱いや損金不算入の対象となることがあり、結果として追徴課税や罰則が発生するリスクがあります。 事前に専門家とリスクを洗い出しておくことが重要です。
制度趣旨を外さない考え方
退職金制度は長年の勤労や功績に対する報償という制度趣旨を持っています。 したがって単なる節税の道具として扱うのではなく、役員の貢献度や会社の継続性を踏まえた合理的な設計を心がける必要があります。 制度趣旨に沿った運用は税務リスクを回避し、従業員や株主に対する説明責任も果たせます。
役員の老後資金を「見える化」する効果
老後資金を見える化することで経営者自身の精神的な安心感が増し、意思決定の質が向上します。 具体的には将来の受給見込みや資産運用プランを数値化して示すことで、不確実性が減り長期投資や事業継承の計画が立てやすくなります。 また社員やステークホルダーに対しても中長期的な安定性を示す材料となり、組織全体の信頼感が高まります。
将来不安が軽減される理由
老後資金を具体的に計画していると、漠然とした不安が減り、事業や投資の判断に集中できます。 数値化された目標があることで毎年の拠出や運用状況を評価しやすくなり、必要に応じた修正も行いやすくなります。 このようなプロセスは経営者のライフプランと会社運営を両立させる助けとなります。
経営判断が安定する副次効果
老後資金が見える化されていると、短期的な売上変動に振り回されず中長期の投資判断がしやすくなります。 また従業員への待遇設計や後継者育成の計画も立てやすくなり、経営の安定性が増します。 これらの副次効果は企業価値の向上にもつながるため、退職金制度の整備は単なる個人支援を超えた経営戦略と言えます。
税理士と社労士の連携が不可欠な理由
役員退職金の設計は法人税、所得税、社会保険のいずれも関係する領域であるため税理士と社労士の連携が不可欠です。 税理士は税務上の最適化や税務調査対応、社労士は社会保険料の取扱いや規程整備、労務面の整合性を担います。 両者が連携することで法令解釈の齟齬を避け、総合的かつ実務に即した設計が可能になります。
法人税・所得税・社会保険の交差点
法人税での損金算入、個人の所得税・退職所得課税、さらに社会保険料の基準はいずれも密接に関連します。 例えば拠出の仕方一つで法人負担は損金となっても社会保険の算定基礎に影響を与える可能性があり、全体最適を考えるには複数の視点が必要です。 税理士と社労士が共同でシュミレーションを行うことが最も合理的です。
片方だけで設計する危険性
税理士だけ、あるいは社労士だけで設計を進めると税務と労務の観点で見落としが生じ、後で修正が必要になるリスクがあります。 例えば税務的には問題ないが社会保険で追加負担が発生する、あるいは労務規程が不十分で税務調査時に説明不能になるといった問題です。 両専門家の意見を揃えたうえで制度設計を行うことが重要です。
役員退職金形成でよくある失敗例
よくある失敗として、思いつきで高額な退職金を決めてしまうケース、制度を整備せずに後から支給を正当化しようとするケース、資金繰りを無視した拠出計画を立てるケースがあります。 これらは税務否認や資金繰り悪化、社員や株主との信頼関係悪化を招きます。 初期段階で制度設計とシミュレーションを行い、専門家に相談することが失敗回避の鍵です。
思いつきで積み立てを始めるケース
急に思いつきで高額拠出を行うと税務署や金融機関から不自然と判断されることがあります。 制度導入前に資金繰りや将来負担を試算せずに始めると、後で拠出停止や見直しが必要になり信頼を損ねることがあります。 計画的な導入と文書化された根拠が重要です。
制度を作らずに後出しする危険
退職金を後から追加で支給する形にすると、事後的な正当化が難しく税務上否認される恐れがあります。 退職金は原則として事前に規程化し、支給決定のプロセスを明確にしておくべきです。 後出しでの対応は短期的な節税に見えても長期的には大きなリスクを伴います。
まとめ:役員退職金は「最後にまとめて考えるもの」ではない
役員退職金は事業計画や資金繰りと一体で計画することが重要であり、後回しにすると税務リスクや資金不足のリスクが高まります。 損金を活かした計画的準備は節税効果だけでなく経営の安定化、従業員や金融機関との信頼構築にも寄与します。 専門家と連携して早期に設計・規程整備を行うことが勝ちパターンへの近道です。
損金を活かした計画的準備が勝ちパターン
会社の損金を利用して段階的に退職金を準備することで税負担の平準化と将来の受給時の有利な課税が期待できます。 計画的な積立と規程の整備は税務調査への備えにもなり、役員個人と法人双方のメリットを最大化します。 具体的な設計は事業特性に応じて異なるため、個別のシミュレーションを行うことが重要です。
老後と節税を同時に守る経営戦略
退職金設計は単なる節税策に留まらず、経営戦略の一部として老後資金と企業の持続可能性を同時に守るツールです。 長期的視点での資金計画や専門家との連携を通じて、役員の安心と会社の健全性を両立させることが最終的な成功につながります。
この記事を書いた人

- 社会保険労務士・採用定着士
- 岩本 浩一(いわもと こういち)
社会保険労務士法人あいパートナーズ 代表社員
採用と定着に特化した人事労務のスペシャリスト。愛媛県社会保険労務士会所属(登録番号:3806011)。2006年に社会保険労務士事務所を開業し、2016年に法人化。愛媛県松山市を拠点に、地元企業のみならず全国の企業の組織成長を支援している。「人手不足を解消し、持続可能な組織をつくる」ことをミッションに掲げ、理論と現場のリアリティを融合させたコンサルティングを展開。
特に「企業型確定拠出年金(企業型DC)」を活用した退職金制度の構築に定評がある。従業員の将来設計を支える福利厚生の整備と、経営側のコスト効率化を両立させる専門的なスキームにより、採用力の強化と離職率の低下を同時に実現。数多くの中小企業における組織課題を解決へ導いてきた。
地域経済への貢献にも注力しており、地元メディア『愛媛経済レポート』にて採用定着をテーマとした連載を長期にわたり担当。また、AI技術を活用した情報発信のパイオニアとしても活動しており、YouTubeチャンネル『あいパートナーズ AI労働解説』やPodcast『博識な猫タマとクロの資料解説』を通じて、労働法や人事トレンドの最新情報を、経営者や人事担当者に向けて分かりやすく解説している。