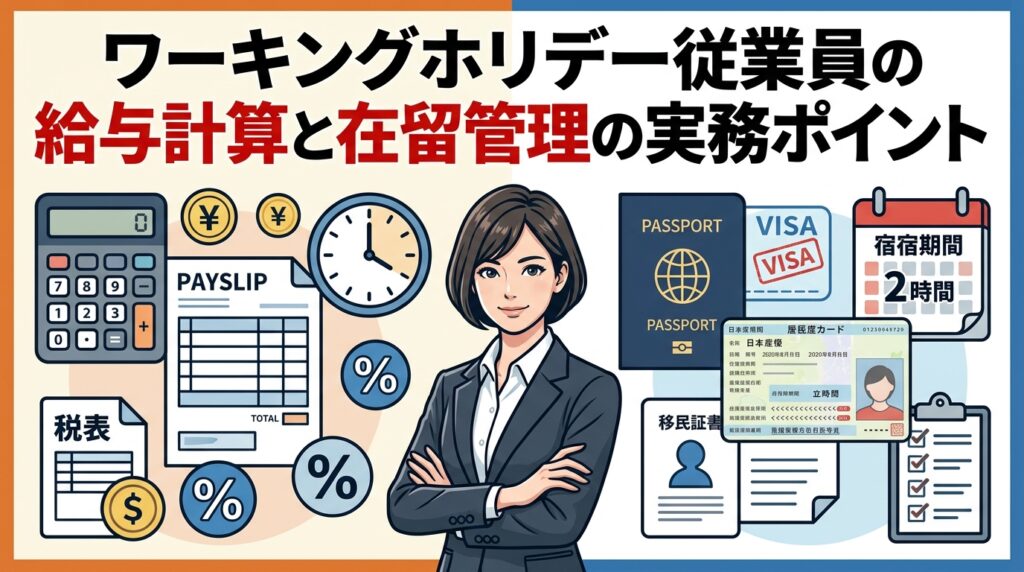
この記事は、ワーキングホリデー制度を利用して日本で働く外国人を雇用する企業向けに、給与計算や在留管理の実務ポイントを解説します。 特に、給与計算に関する法律や税金、社会保険の取り扱いについて詳しく説明し、企業が注意すべき点を明確にします。 これにより、企業は適切な雇用管理を行い、トラブルを未然に防ぐことができます。
ワーキングホリデー従業員を雇う際の基本ルール
ワーキングホリデー従業員を雇用する際には、まず在留資格と就労条件を確認することが重要です。 日本の法律では、ワーキングホリデーのビザを持つ外国人は、特定の条件のもとで就労が許可されています。 具体的には、在留資格の確認と、パスポートの指定書に書かれた就労の条件、就労できない業務などを把握する必要があります。 これにより、法令遵守を徹底し、雇用契約を適切に結ぶことができます。
在留資格と就労条件の確認ポイント
在留資格の確認は、ワーキングホリデー従業員を雇う際の第一歩です。 具体的には、以下のポイントを確認することが求められます。 ・在留カードの有効期限 ・パスポートの指定書の記載の確認 ・就労できない業務の確認(風俗営業等の営業所での就労はできません) これらを確認せずに、就労が認められていない業務に従事させると、入管法73条の2の不法就労助長罪に問われるおそれがあるため、注意が必要です。
ワーキングホリデーの就労の範囲と、留学生との違い
ワーキングホリデーの在留資格(特定活動)を持つ外国人は、休暇を主な目的としながら、滞在費を補うための就労が付随的に認められています。就労できる内容は、パスポートに貼られた指定書で指定されます。 風俗営業等の営業所(バー、キャバレー、ナイトクラブなど)での就労はできません。除外される業務の範囲は指定書で確認します。 なお、留学生に適用される資格外活動許可や週28時間の制限は、ワーキングホリデーの方には当てはまりません。指定書に書かれていない時間の制限を当てはめないよう注意が必要です。 指定書を確認せずに配置を決めると、会社が不法就労助長に問われるおそれがあるため、企業は指定書を確認したうえで配置とシフトを管理する必要があります。 このように、法令を遵守することが、企業の信頼性を高めることにもつながります。
給与計算で企業が必ず押さえるべき実務
給与計算は、企業にとって非常に重要な業務です。 特に、ワーキングホリデー従業員の場合、日本人と同様に労働基準法や最低賃金が適用されます。 これにより、適正な給与を支払うことが求められます。 企業は、給与計算の正確性を確保し、法令を遵守することで、トラブルを未然に防ぐことができます。
労働基準法・最低賃金の適用は日本人と同じ
ワーキングホリデー従業員に対しても、労働基準法や最低賃金が適用されます。 これは、日本人従業員と同様の権利を持つことを意味します。 具体的には、以下の点に注意が必要です。 ・最低賃金の確認 ・労働時間の管理 ・給与明細の発行 これらを適切に行うことで、法令遵守を徹底し、従業員の信頼を得ることができます。
残業・深夜・休日割増の正しい計算方法
残業や深夜、休日の労働に対しては、割増賃金が支払われる必要があります(労働基準法37条)。 具体的な計算方法は以下の通りです。 ・時間外労働(1日8時間・週40時間を超える分):1.25倍以上。月60時間を超える分は1.5倍以上(2023年4月から中小企業にも適用) ・深夜(22時から5時):0.25倍以上を加算(時間外と重なれば1.5倍以上) ・法定休日:1.35倍以上(深夜と重なれば1.6倍以上) これらの計算を正確に行うことで、従業員の権利を守り、企業の信頼性を高めることができます。
有給休暇の付与要件と取扱い
ワーキングホリデー従業員にも、有給休暇の権利があります。 具体的には、以下の要件を満たす必要があります。 ・雇い入れの日から6か月間の継続勤務(労働基準法39条1項) ・全労働日の8割以上の出勤 有給休暇の取り扱いについては、企業の就業規則に基づいて明確に定めることが重要です。 これにより、従業員のモチベーションを高め、労働環境を改善することができます。
源泉所得税の取り扱い
ワーキングホリデー従業員の給与には、源泉所得税が適用されます。 特に、居住者と非居住者の判定基準を理解することが重要です。 これにより、適切な税率を適用し、税務リスクを回避することができます。 企業は、税務に関する知識を深め、正確な給与計算を行うことが求められます。
居住者と非居住者の判定基準
居住者と非居住者の判定は、税務上非常に重要です。 一般的に、以下の基準で判定されます。 ・国内に住所を有する場合、または現在まで引き続いて1年以上居所を有する場合は居住者(所得税法2条1項3号) ・それ以外の場合は非居住者 この判定により、適用される税率が異なるため、企業は正確な情報を把握する必要があります。日本で1年以上居住することを通常必要とする職業に就く場合は、入国の時から国内に住所があると推定されます(所得税法施行令14条)。ただし、在留期間が契約などであらかじめ1年未満と明らかな場合は、この推定を当てはめません。ワーキングホリデーの方は、在留期間や契約の内容によって判定が変わるため、迷う場合は税務署に確認します。
甲欄・乙欄の適用と20.42%源泉の判断
源泉所得税には、甲欄と乙欄の2つの区分があります。 甲欄は、扶養控除等申告書を提出した居住者の主たる給与に適用され、乙欄は、その提出がない居住者の給与(副業先など)に適用されます。 非居住者に日本国内の勤務の対価を支払う場合は、甲欄・乙欄の税額表ではなく、原則として20.42%の源泉徴収が必要です(所得税法212条1項・213条1項)。 これにより、企業は適切な税務処理を行い、トラブルを未然に防ぐことができます。
社会保険加入の判断基準
ワーキングホリデー従業員も、社会保険の加入要件は日本人と同じです。 具体的には、以下の基準を満たす必要があります。 ・週の所定労働時間が20時間以上 ・雇用の見込みが2か月を超えること これは、厚生年金保険の被保険者(短時間労働者を除く)が常時51人以上いる事業所(特定適用事業所)で働く短時間労働者の基準で、学生でないことも必要です。被保険者が50人以下の事業所では、労使で合意して任意に適用している場合を除き、次の4分の3基準で判定します。1週間の所定労働時間と1か月の所定労働日数が通常の労働者の4分の3以上の場合は、週20時間以上かどうかにかかわらず、加入が必要です(2か月以内の雇用で更新の見込みがない場合を除きます)。 企業は、従業員の労働条件を正確に把握し、適切な手続きを行うことが求められます。
ワーキングホリデーでも加入要件は日本人と同じ
ワーキングホリデー従業員に対しても、社会保険の加入要件は日本人と同様です。 これにより、企業は法令を遵守し、従業員の権利を守ることができます。 具体的には、以下の点に注意が必要です。 ・加入手続きの実施 ・保険料の支払い これらを適切に行うことで、企業の信頼性を高めることができます。
勤務時間と企業規模に基づく社保加入判定
短時間労働者の加入判定は、所定労働時間、雇用の見込み、事業所の規模に基づいて行われます。 具体的には、以下の基準が適用されます。 ・週の所定労働時間が20時間以上 ・学生でないこと、雇用の見込みが2か月を超えること(月額賃金8.8万円以上の要件は、2026年10月に原則として撤廃されました) これらに加えて、厚生年金保険の被保険者(短時間労働者を除く)が常時51人以上いる事業所であることが必要です。この企業規模の要件は、今後段階的に縮小される予定です。 企業は、従業員の労働条件を正確に把握し、適切な手続きを行うことが求められます。
住民税の扱いで注意すべきポイント
住民税は、居住地に基づいて課税される税金です。 ワーキングホリデー従業員の場合、住民税の取り扱いには特に注意が必要です。 具体的には、入国タイミングや課税年度の関係を理解することで、適切な税務処理を行うことができます。 企業は、税務に関する知識を深め、正確な給与計算を行うことが求められます。
住民税が発生するケースとしないケース
住民税が発生するケースは、以下の通りです。 ・1月1日現在で日本に居住している場合 ・前年の所得に基づいて課税される 一方、住民税が発生しないケースもあります。 ・その年の1月1日現在、日本に住所がない場合(その年に入国した場合を含む) これらの条件を理解することで、企業は適切な税務処理を行うことができます。
入国タイミングと課税年度の関係
入国タイミングは、住民税の課税年度に大きく影響します。 具体的には、以下の点に注意が必要です。 ・1月2日以降に入国した場合、その年度の住民税は課税されません(翌年の1月1日に日本に住所があれば、翌年度に課税されます) ・前年の所得に基づいて課税される これにより、企業は適切な税務処理を行い、トラブルを未然に防ぐことができます。
企業側のリスク管理と適切な運用
企業は、ワーキングホリデー従業員を雇用する際に、リスク管理を徹底することが求められます。 特に、在留カードやパスポートの確認、シフト管理、雇用契約書の整備などが重要です。 これにより、法令遵守を徹底し、トラブルを未然に防ぐことができます。
在留カード・パスポートの確認・保存
在留カードやパスポートの確認は、ワーキングホリデー従業員を雇用する際の基本です。 具体的には、以下の点に注意が必要です。 ・在留カードの有効期限の確認 ・パスポートのコピーと指定書の保存 ・雇い入れと離職のときの、ハローワークへの外国人雇用状況の届出(労働施策総合推進法28条) これにより、法令遵守を徹底し、トラブルを未然に防ぐことができます。
シフト管理で就労できない業務への配置と長時間労働を防ぐ
シフト管理は、ワーキングホリデー従業員の労働時間を適切に管理するために重要です。 具体的には、以下の点に注意が必要です。 ・就労できない営業所・業務に配置しないことの確認、労働基準法の労働時間の上限(1日8時間・週40時間、36協定。労働基準法32条・36条)の管理 ・シフトの事前調整 これにより、法令遵守を徹底し、トラブルを未然に防ぐことができます。
雇用契約書・給与明細の整備によるトラブル防止
雇用契約書や給与明細の整備は、企業にとって非常に重要です。 具体的には、以下の点に注意が必要です。 ・労働条件通知書(労働基準法15条、同法施行規則5条)の交付。2024年4月から、就業場所・業務の変更の範囲、有期契約の更新上限(通算契約期間または更新回数の上限)の有無と内容の明示が必要です。在留期限を超える契約期間や更新の約束をしないことも確認します ・給与明細の発行 これにより、法令遵守を徹底し、トラブルを未然に防ぐことができます。
まとめ:ワーキングホリデー雇用は正しい給与計算と在留管理が鍵
ワーキングホリデー従業員を雇用する際には、正しい給与計算と在留管理が不可欠です。 企業は、法令を遵守し、適切な手続きを行うことで、トラブルを未然に防ぎ、従業員の信頼を得ることができます。 これにより、企業の信頼性を高め、持続可能な雇用環境を築くことができるでしょう。
この記事は、2026年10月時点の制度に基づいています。ワーキングホリデーの就労の条件は、本人のパスポートの指定書に書かれた内容で確認してください。税や社会保険の取扱いは、滞在の予定や雇用の条件によって変わるため、実際の手続きでは、税務署、年金事務所または社会保険労務士にご相談ください。
この記事を書いた人

- 社会保険労務士・採用定着士
- 岩本 浩一(いわもと こういち)
社会保険労務士法人あいパートナーズ 代表社員
採用と定着に特化した人事労務のスペシャリスト。愛媛県社会保険労務士会所属(登録番号:3806011)。2006年に社会保険労務士事務所を開業し、2016年に法人化。愛媛県松山市を拠点に、地元企業のみならず全国の企業の組織成長を支援している。「人手不足を解消し、持続可能な組織をつくる」ことをミッションに掲げ、理論と現場のリアリティを融合させたコンサルティングを展開。
特に「企業型確定拠出年金(企業型DC)」を活用した退職金制度の構築に定評がある。従業員の将来設計を支える福利厚生の整備と、経営側のコスト効率化を両立させる専門的なスキームにより、採用力の強化と離職率の低下を同時に実現。数多くの中小企業における組織課題を解決へ導いてきた。
地域経済への貢献にも注力しており、地元メディア『愛媛経済レポート』にて採用定着をテーマとした連載を長期にわたり担当。また、AI技術を活用した情報発信のパイオニアとしても活動しており、YouTubeチャンネル『あいパートナーズ AI労働解説』やPodcast『博識な猫タマとクロの資料解説』を通じて、労働法や人事トレンドの最新情報を、経営者や人事担当者に向けて分かりやすく解説している。
最新の投稿
 労務管理2026-11-16報酬・雇用に関する調査票が届いた理由は?提出方法と注意点を詳しく説明
 労務管理2026-11-15自宅謹慎と自宅待機の違いとは?給与・手続き・会社対応を分かりやすく解説
 就業規則2026-11-15SNS投稿による炎上や誹謗中傷から会社を守る最新の就業規則と誓約書の運用
 福利厚生2026-11-15卒煙支援で始める健康経営 導入のメリットと税務・労務上のポイント