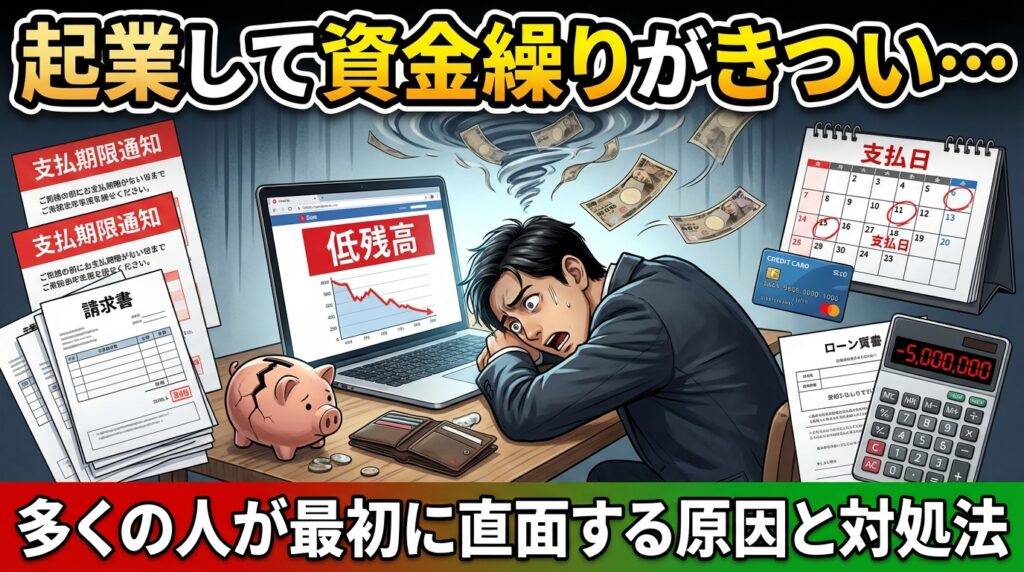
この記事は、起業して間もない、またはこれから起業を考えている方に向けて書いています。 起業直後に多くの人が直面する「資金繰りがきつい」状況の原因をわかりやすく整理し、具体的な対処法と取るべき行動を提示します。 この記事を読むことで、資金不足の兆候を早期に察知し、実行可能な改善策を優先順位付きで実施できるようになることを目的としています。
起業して資金繰りがきついと感じる人は多い
起業直後に資金繰りで苦労するのは珍しいことではありません。 多くの起業家が初期段階で売上と出費のタイミングズレに悩み、手元資金が圧迫される経験をします。 これは事業の規模や業種を問わず起こり得る問題であり、早期に対処法を理解し実行することで致命的な状況を避けられることがほとんどです。
珍しい状況ではない
資金繰りが苦しいという状況は起業家にとって決して珍しいものではありません。 新規事業は収入の安定化に時間がかかる一方で、固定費や準備費用が先に発生するため、タイミングのずれで一時的に資金不足になります。 重要なのは焦らず原因を特定し、優先順位をつけて対策を講じることです。
多くの起業家が最初に直面する問題
起業家が最初に直面する代表的な問題は、売上の不安定さ、入金サイトの長期化、固定費の重さ、そして税金や保険の後払い負担です。 これらが複合すると短期間でキャッシュが枯渇するリスクが高まり、事業継続に重大な影響を及ぼします。 早期にキャッシュフロー管理の習慣を作ることが鍵になります。
資金繰りがきつくなる最大の理由
資金繰りがきつくなる最大の理由は「入金と支出のタイミングが合わない」ことと「固定費や税負担などの見落とし」です。 これにより黒字でも手元資金が不足する状況が発生します。 原因を把握すると、優先的に改善すべきポイントが見えてきますので、まずは現状分析から始めましょう。
| 主な原因 | 特徴 | すぐできる対処法 |
|---|---|---|
| 入金の遅れ | 請求から入金までの期間が長く、現金が回らない | 請求条件の見直しや前払い交渉 |
| 固定費の過重 | 家賃・人件費が高く売上変動に弱い | 固定費の削減、外注化の検討 |
| 税金・社会保険の未考慮 | 年度末や期日で大きな支出が発生する | 積立や見込みでの計画を作る |
| 生活費と事業資金の混同 | 事業判断が私的消費に影響される | 口座分離と明確な給与設定 |
お金の出入りを把握できていない
お金の出入りを把握していないと、どのタイミングで現金が不足するか見えなくなります。 日々の入金・出金を記録していない、売掛金や未払金の管理が甘いと短期的な資金ショートを招きます。 まずは帳簿や現金出納を習慣化し、定期的にキャッシュポジションを確認することが重要です。
黒字でも資金不足になることがある
会計上の利益が出ていても、現金がない状態はよくあります。 売上は計上されても入金が遅ければ現金化されないため、黒字倒産のリスクが生じます。 キャッシュベースでの管理を優先し、利益だけでなく現金の流れを重視した経営判断が必要です。
原因① 売上の入金が遅い
売上があっても入金が遅ければ、手元資金の回転が悪くなります。 特にBtoB取引では掛け売りが一般的で、請求後の入金まで数十日かかることがあり、その間の支払いが重なると資金が不足します。 入金条件の見直しや請求書の迅速な発行などで改善を図りましょう。
請求から入金まで時間がかかる
請求書を発行してから入金までの期間が長いと、その間に発生する支払いに対応できなくなります。 遅延が常態化している取引先がいる場合は条件変更を交渉するか、入金が早い顧客を優先するなどの戦略が必要です。 請求フローの効率化も有効です。
手元資金が足りなくなる
入金が滞ると手元資金が枯渇し、給与や家賃などの必須支払いが滞るリスクが高まります。 短期の資金調達や支払い条件の延長交渉、支払い期日の分散などで一時的な穴を埋める対策を検討しましょう。 重要なのは事前に不足時期を予測することです。
原因② 固定費が高すぎる
家賃や人件費などの固定費が高いと、売上が減少したときにすぐに資金繰りが悪化します。 特に高額なオフィスや常勤スタッフを抱えると、売上が安定するまでの期間に大きな負担になります。 固定費を見直して柔軟なコスト構造にすることが生存率を高めます。
家賃や人件費が重くのしかかる
高い家賃や常勤スタッフの給与は毎月必ず出て行く費用であり、売上変動に対するクッションが小さくなります。 必要ならば規模を縮小する、共同オフィスやリモート化を進める、業務の一部を外注化するなどして固定化を避ける工夫をしましょう。
売上が少ないと一気に苦しくなる
固定費が高いと、わずかな売上減少でも資金繰りが一気に厳しくなります。 繁忙期と閑散期がある事業では、閑散期に備えた資金計画や可変費化の検討が不可欠です。 柔軟に変動できるコスト構造を作ることが長期的な安定に繋がります。
原因③ 税金や社会保険を考えていない
税金や社会保険料は期日が集中する場合があり、準備不足だとまとまった支払いが来たときに手元資金が足りなくなります。 特に個人事業主から法人化した場合や給与支払いが発生した場合は、会社負担分の社会保険料が増えることがあるため、事前に見込みを立てて積み立てておく必要があります。
後からまとめて支払いが来る
住民税、所得税、法人税、消費税、社会保険などは期日が集中することがあり、忘れていると大きな出費となります。 これらを月次で分割して貯めておく仕組みがないと、期日直前に資金が足りなくなりやすいです。 計画的に積立てを行いましょう。
想定外の出費になりやすい
税金・保険は扱い方を誤ると想定外の出費になりがちで、特に控除や届出のミスがあると追徴課税や追加負担が発生するリスクがあります。 会計・税務の基本を押さえ、必要なら税理士など専門家の助言を早めに受けることが被害を最小化します。
原因④ 生活費と事業資金を混ぜている
事業資金と個人の生活費を区別していないと、事業の判断が曖昧になり無駄遣いを招きやすくなります。 どの資金が事業運営用で、どれが個人に使って良いお金かを明確にしないと、資金ショートの原因を特定しにくくなります。 口座と記録を分けることが有効です。
どれだけ使えるか分からなくなる
事業口座と私的口座が混在していると、手元に残るべき事業資金が失われてしまい、何にどれだけ使って良いかわからなくなります。 事業運転資金の最低ラインを決め、そこから給与額を定めるなどのルールを作ることが重要です。
判断を誤りやすい
資金が混在していると本業に必要な投資をためらったり、逆にむやみに経費を増やしたりしてしまいがちです。 冷静な経営判断を行うためにも、資金の用途を厳格に区別し、定期的に資金残高と予測を確認する習慣をつけましょう。
原因⑤ 楽観的な資金計画を立てている
売上が短期間で伸びることを前提にした楽観的な計画は、現実が想定より長引いたときに致命傷になります。 保守的な見積もりと複数のシナリオを用意し、最悪ケースでも生き残るための資金余裕を持つことがリスク管理の基本です。
すぐ売上が立つ前提になっている
起業時に「すぐに顧客がつく」「営業はすぐ成果が出る」と過信すると、初期投資や固定費を過大に見積もりがちです。 現実的な営業期間や顧客獲得までのリードタイムを考慮し、売上が伸びない場合の対応策をあらかじめ用意しておく必要があります。
想定より長引くと耐えられない
事業が軌道に乗るまでの期間が想定より長引いた場合、資金ショートで事業を続けられなくなる可能性があります。 複数のシナリオで資金繰り表を作り、最も厳しいケースでの資金需要を把握しておくことが重要です。
資金繰りが悪化すると起こる行動
資金繰りが悪化すると短期的な対応に追われ、長期的な視点での投資や戦略立案が後回しになります。 焦りから高コストな借入や無理な受注をしてしまい、更に状況が悪化する悪循環に陥ることもあります。 冷静な対応が何より重要です。
焦って無理な仕事を受ける
資金不足により短期的に現金が欲しくなると、採算が合わない仕事や納期が厳しい案件を受注してしまいがちです。 このような場当たり的な受注は品質低下や追加コストを生み、結果的に損失につながるリスクが高いため避けるべきです。
長期的な判断ができなくなる
資金繰りに追われると、設備投資や人材育成など長期視点での意思決定ができなくなります。 その結果、成長機会を逃し、競争力を失うことにつながります。 短期と長期のバランスを取るために、優先度に応じた資金配分を行いましょう。
まずやるべきことは現状把握
資金繰りが厳しいと感じたら、まず現状を正確に把握することが最優先です。 今ある現金、売掛金、未払金、来月以降の支出予定などをリスト化し、いつどれだけの資金が必要かを可視化します。 現状把握により優先すべき対策が明確になります。
今あるお金を正確に把握する
口座残高、現金、即時引き落とし予定、クレジットの利用可能残高などを確認して、実際に使える資金を洗い出します。 他にも売掛金の回収見込みや借入可能枠を確認し、現金の実態を正確に把握することで現実的な対策が立てられます。
毎月の支出を書き出す
毎月の固定費と変動費を細かく一覧化して、どの費用がカット可能か、いつ支払いが発生するかを明確にします。 支出を可視化すると削減の優先順位が見えてきますし、将来の不足時期を予測する助けにもなります。 まずは1年間分の出費計画を作りましょう。
- 口座残高の現状確認
- 売掛金・未収金の一覧作成
- 固定費と変動費の洗い出し
- 税金や保険の支払い予定の確認
対処法① 支出を見直す
支出の見直しは短期的に資金を確保するための最も有効な手段の一つです。 特に固定費の削減は持続的効果が高く、不要なサブスクリプションや高額なオフィスの見直し、人件費の運用見直しなどで即効性のある改善が可能です。 ただし人件費削減は将来の成長を損なわない慎重な判断が必要です。
固定費を最優先で削減する
固定費は売上が下がった場合でも一定額出て行くため、まずは家賃、通信費、サブスクリプションなど見直しや交渉が可能な項目を洗い出して削減します。 オフィスの縮小やリモート化、契約のグレードダウンなどで月次支出を抑えることができます。
今すぐ不要な出費を止める
無駄なサブスクや使っていないサービスがあれば即時停止し、その効果を資金に回します。 出張や交際費など変動費も一時的に抑えることで支出を圧縮でき、短期的な資金繰りを改善できます。 最小限のコストで事業継続できる体制を作ることが肝心です。
- サブスクリプションの解約やグレードダウン
- オフィス面積の見直しやリモート推進
- 業務の外注化による固定費の変動化
- 交際費や出張の一時的削減
対処法② 入金を早める工夫をする
入金を早めることはキャッシュフロー改善に直結するため、請求条件の見直しや早期決済のインセンティブを設けることを検討しましょう。 取引先との交渉や決済手段の多様化、ファクタリングの利用など現金化を早める方法は複数あります。 コストと効果を比較して選択することが重要です。
請求条件を見直す
掛け売りの条件を短縮する、入金サイトを前倒しする、支払期日を明確にするなどして入金サイクルを短くします。 顧客との信頼関係を保ちながら条件変更を行うためには、説明と交渉が不可欠です。 取引先をランク付けして優先交渉するのも有効です。
前払い・分割払いを検討する
前払いを導入できる商品やサービスは前倒しで現金を得る手段になります。 大型案件は分割払いや着手金を設定して作業を始めることで手元資金を確保します。 顧客が前払いしやすい仕組みやインセンティブを用意すると導入ハードルが下がります。
- 請求書の早期発行と電子化
- 早期支払い割引の導入
- 着手金・前受金の設定
- ファクタリングや与信枠の活用
対処法③ 資金繰り表を作る
資金繰り表は未来の入出金を予測し、いつ不足が生じるかを把握するための最も実用的なツールです。 月次だけでなく週次や日次ベースでキャッシュの動きを管理すると、早めに手を打つことが可能になります。 シンプルな表でも構わないのでまずは作成して運用を始めましょう。
将来の不足時期を予測する
資金繰り表で入金日と支払日を洗い出すと、どの期間に現金が不足するか明確になります。 そこが見えれば、短期借入、支払延期交渉、回収強化など具体策をいつまでに実行すべきか判断できます。 現実的な数値で複数シナリオを作ることが重要です。
早めに手を打てる
不足が予測できれば、早期交渉や資金調達が容易になります。 逆にギリギリになってからでは選択肢が限られコストが高くなるため、資金繰り表を定期的に更新し、予防的に行動を起こす習慣をつけましょう。 週次レビューがおすすめです。
- 月次・週次の入出金予測を作る
- 複数シナリオ(楽観・現実・悲観)を用意する
- 早期に不足が見えたら即行動するフローを決める
対処法④ 一人で抱え込まない
資金繰りの改善は専門家や経験者の助けを借りることで効率的に進みます。 税理士、金融機関、経営コンサル、先輩起業家など外部の知見を活用して、視点の多様性を取り入れましょう。 一人で悩むより早く問題の本質に気づけることが多いです。
専門家や経験者に相談する
税務や社会保険の対応、短期融資やリスケジュールの交渉などは専門家の助言が効果的です。 税理士や中小企業診断士、金融機関の担当者に相談することで、最適な手段や制度(公的支援、補助金など)を早く知ることができます。 相談は早めが肝心です。
客観的な視点を入れる
第三者の客観的な視点は、感情に流されがちな判断を冷静に戻してくれます。 現状の数字を見せながら助言を受けることで、具体的な改善案や優先順位が明確になります。 チーム内外を問わず、定期的なレビューを行いましょう。
資金繰りがきつい時にやってはいけないこと
資金繰りが苦しいときにやってはいけないことを知ることで、被害を最小化できます。 代表的な誤りは問題を先送りにすることと場当たり的な借入や受注を繰り返すことです。 冷静に計画を立てて行動することが最も重要です。
問題から目をそらす
資金繰りの問題から目をそらすと状況は悪化します。 残高確認や支払予定の把握を怠ると、気づいた時には選択肢がほとんど残っていないことが多いです。 問題が小さいうちに可視化し、優先順位を付けて対応する習慣をつけましょう。
場当たり的な判断をする
焦って高金利の借入を重ねたり、採算の合わない仕事を受けたりするのは危険です。 短期的には現金を得られても、長期的には利息負担や信用失墜で大きな代償を払うことになります。 常に費用対効果を意識した判断を心がけてください。
- 残高確認を怠る
- 高金利の短期借入を繰り返す
- 採算の合わない受注を優先する
資金繰りが改善すると見える景色
資金繰りが改善すると経営判断に余裕が生まれ、冷静に長期戦略を描けるようになります。 資金の余裕は採用や投資、マーケティングへの積極投資を可能にし、事業の成長機会を取りに行ける状態を作ります。 精神的な余裕も事業運営には重要です。
冷静な判断ができるようになる
資金面に余裕が出ると、短期的な穴埋めではなく成長につながる投資に目を向けられます。 結果的に採用や設備投資、商品改善などがしやすくなり、競争力が向上します。 計画的な資金運用ができると事業の軸がブレにくくなります。
事業に集中できる
資金繰りの悩みが解消されると、日々の業務や顧客対応、商品開発など本来注力すべき業務に集中できるようになります。 結果としてサービス品質や顧客満足度が向上し、持続的な成長に繋がります。 健康な資金管理は事業の基盤です。
まとめ|資金繰りは早めの対応がすべて
資金繰りの問題は起業家にとって一般的な課題ですが、早期に原因を把握し計画的に対応すれば多くは改善可能です。 現状の可視化、支出削減、入金改善、資金繰り表の運用、外部相談の活用という基本を徹底することが重要です。 放置せず早めに手を打ちましょう。
原因を知れば対処できる
資金繰りがきつくなる原因は多岐に渡りますが、原因を一つずつ潰していくことで状況は改善します。 入金遅延、固定費過多、税負担、資金混同、楽観的計画などそれぞれに有効な対策がありますので、優先順位をつけて着実に実行しましょう。
放置しないことが最大の防御策
最も危険なのは問題を放置することです。 小さな兆候を見逃さず、早めに対策を取ることで選択肢が増え、コストも抑えられます。 資金繰りは日々の管理と早期対応が命ですので、今回紹介した方法を参考に具体的なアクションプランを作成してください。
この記事を書いた人

- 社会保険労務士・採用定着士
- 岩本 浩一(いわもと こういち)
社会保険労務士法人あいパートナーズ 代表社員
採用と定着に特化した人事労務のスペシャリスト。愛媛県社会保険労務士会所属(登録番号:3806011)。愛媛県松山市を拠点に、地元企業のみならず全国の企業の組織成長を支援している。「人手不足を解消し、持続可能な組織をつくる」ことをミッションに掲げ、理論と現場のリアリティを融合させたコンサルティングを展開。
特に「企業型確定拠出年金(企業型DC)」を活用した退職金制度の構築に定評がある。従業員の将来設計を支える福利厚生の整備と、経営側のコスト効率化を両立させる専門的なスキームにより、採用力の強化と離職率の低下を同時に実現。数多くの中小企業における組織課題を解決へ導いてきた。
地域経済への貢献にも注力しており、地元メディア『愛媛経済レポート』にて採用定着をテーマとした連載を長期にわたり担当。また、AI技術を活用した情報発信のパイオニアとしても活動しており、YouTubeチャンネル『あいパートナーズ AI労働解説』やPodcast『博識な猫タマとクロの資料解説』を通じて、労働法や人事トレンドの最新情報を、経営者や人事担当者に向けて分かりやすく解説している。
最新の投稿
 起業2026-11-05起業して資金繰りがきつい・・・多くの人が最初に直面する原因と対処法
 組織改革2026-11-05中小企業でも可能?自分の給料を自分で決められる会社の作り方
 労務管理2026-11-05安全配慮義務とは何か?企業が必ず守るべき法的責任と実務ポイント
 心理学2026-11-05幼稚的万能感とは?意味・特徴と大人になっても残る理由をわかりやすく解説