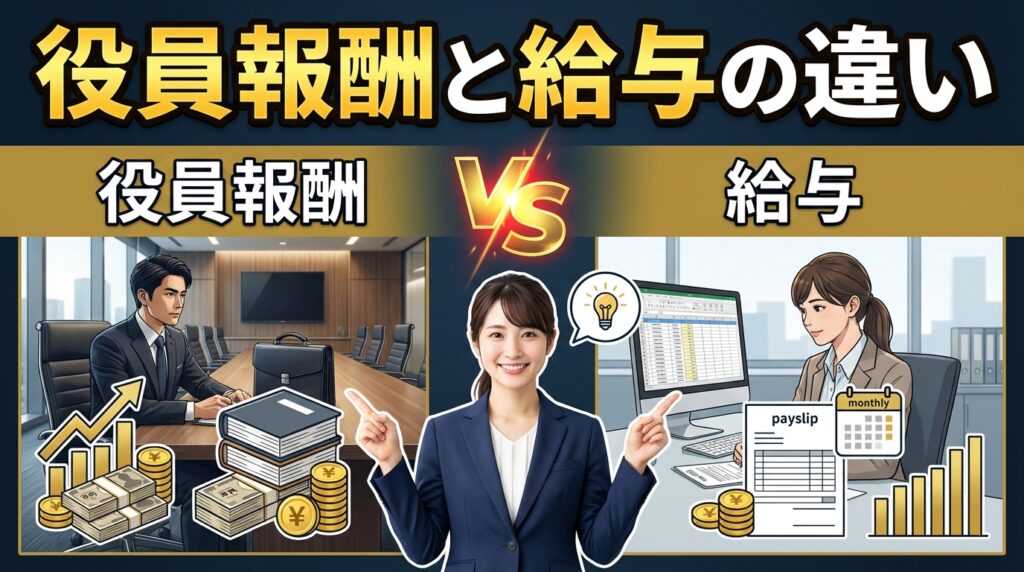
この記事は、会社経営者や経理担当者、これから起業を考えている方など「役員報酬」と「給与」の違いについて知りたい方に向けて書かれています。 役員報酬と給与は一見似ているようで、税務や社会保険、決定方法など多くの点で異なります。 本記事では、両者の違いから決め方、税務・社会保険の取り扱い、実務上の注意点まで、初心者にもわかりやすく徹底解説します。 これを読めば、役員報酬と給与の違いを正しく理解し、会社運営に役立てることができるでしょう。 なお税務の取り扱いについては一般的な考え方を示すものですので、実際の判断にあたっては顧問税理士にご確認ください。
役員報酬と給与の基本的な違い
役員報酬は役員に支払う報酬
役員報酬とは、会社の取締役や監査役など、役員に対して支払われる報酬のことです。 役員は会社の経営に携わる立場であり、その責任や役割に応じて報酬が決定されます。 役員報酬の金額や支給方法は、株主総会や取締役会で決議されるのが一般的です。 また、役員報酬は会社の利益や業績に連動する場合もあり、従業員の給与とは決定プロセスが大きく異なります。 このように、役員報酬は経営層に特有の報酬体系となっています。
- 取締役や監査役など役員に支払う
- 株主総会や取締役会で決定
- 会社の業績や責任に応じて金額が決まる
給与は従業員に支払う対価
給与は、会社と雇用契約を結んだ従業員に対して、労働の対価として支払われるものです。 従業員の給与は、労働基準法などの法律に基づき、労働時間や職務内容、能力などに応じて決定されます。 また、給与には基本給のほか、残業手当や通勤手当、賞与などさまざまな手当が含まれることが一般的です。 給与の決定や支払いは、会社の就業規則や労働契約書に基づいて行われ、役員報酬とは異なるルールが適用されます。
- 従業員に労働の対価として支払う
- 労働基準法などの法律が適用される
- 基本給・手当・賞与などが含まれる
税務・社会保険で取り扱いが異なる
役員報酬と給与は、税務や社会保険の面でも大きな違いがあります。 たとえば、役員報酬は一定の条件を満たさないと会社の損金(経費)として認められませんが、従業員の給与は原則として損金算入が可能です。 また、社会保険の加入や保険料の計算方法にも違いがあり、役員と従業員で適用されるルールが異なります。 このため、会社は両者の違いを正しく理解し、適切に処理することが求められます。
| 項目 | 役員報酬 | 給与 |
|---|---|---|
| 決定方法 | 株主総会・取締役会 | 就業規則・労働契約 |
| 損金算入 | 条件あり | 原則可能 |
| 社会保険 | 特有のルール | 一般的なルール |
役員報酬の決め方とルール
事業年度開始から3か月以内の改定が原則
役員報酬の金額は、原則として事業年度開始から3か月以内に決定しなければなりません。 この期間を過ぎてからの変更は、原則として認められず、税務上の損金算入ができなくなるリスクがあります。 役員報酬の改定は、株主総会や取締役会での決議が必要であり、会社の経営計画や業績見通しを踏まえて慎重に決定することが重要です。 また、期中での変更は原則不可ですが、例外的にやむを得ない事情がある場合のみ認められることもあります。 このルールを守らないと、会社の税務処理に大きな影響を及ぼすため注意が必要です。
- 事業年度開始から3か月以内に決定
- 株主総会や取締役会で決議
- 期中変更は原則不可
損金算入が認められる役員給与は3種類
役員に支払う給与のうち、会社の損金に算入できるのは、法人税法が定める3つの種類に該当するものだけです。 定期同額給与、事前確定届出給与、業績連動給与の3つで、いずれにも当てはまらない支給は原則として損金に算入できません。
定期同額給与は、毎月同じ金額を定期的に支給する方法で、中小企業ではこれが最も一般的です。 事前確定届出給与は、あらかじめ支給日と金額を税務署に届け出たうえで、そのとおりに支給する方法です。 業績連動給与は利益などの指標に連動して支給するものですが、こちらは非同族会社などに適用が限られており、同族会社が大半を占める中小企業では実際上使えないことがほとんどです。
つまり中小企業が実務で選ぶことになるのは、定期同額給与と事前確定届出給与の2つです。 どちらを使うかを事前に検討し、必要な手続きを済ませておく必要があります。
| 支給方法 | 概要 | 中小企業での利用 |
|---|---|---|
| 定期同額給与 | 毎月同じ金額を支給 | もっとも一般的 |
| 事前確定届出給与 | 事前に税務署へ届出し、決まった日に支給 | 賞与を出す場合に使う |
| 業績連動給与 | 利益等の指標に連動して支給 | 非同族会社等に限られ、実際上は使えないことが多い |
役員賞与は原則損金不算入となる理由
役員に対して支給される賞与(ボーナス)は、原則として会社の損金(経費)に算入できません。 これは、役員賞与が利益調整や税負担の回避に利用されるリスクがあるため、税務上厳しく制限されているからです。 正確に言えば、賞与だから損金にならないのではなく、前述の3種類のいずれにも該当しないから損金に算入できない、という整理になります。 したがって、事前確定届出給与として税務署に届け出たうえで、届け出たとおりの日に届け出たとおりの金額を支給すれば、損金算入が認められます。 届出と実際の支給がずれると全額が損金不算入になりますので、役員賞与を支給する際は、事前の手続きとそのとおりの実行が欠かせません。 従業員の賞与とは異なり、役員賞与の取り扱いには特に注意が必要です。
- 3種類のいずれにも該当しなければ損金不算入
- 利益調整防止のため厳格なルール
- 事前確定届出給与なら損金算入可能。ただし届出どおりの支給が必要
給与との社会保険上の違い
役員も厚生年金・健康保険の加入対象
役員であっても、会社の常勤役員であれば厚生年金保険や健康保険の加入対象となります。 これは、役員が会社から報酬を受けている場合、従業員と同様に社会保険の被保険者となるためです。 ただし、非常勤役員や報酬が支給されていない場合は、加入義務がないケースもあります。 常勤か非常勤かは肩書きではなく、勤務の実態や報酬の額などから総合的に判断されますので、形式だけで決めないよう注意してください。 社会保険の加入要件や手続きは、従業員とほぼ同じですが、役員特有の判断基準もあるため、会社は注意して管理する必要があります。 役員報酬の額が高額な場合、保険料負担も大きくなる点も押さえておきましょう。
- 常勤役員は社会保険加入が原則
- 非常勤や無報酬の場合は例外あり。判断は実態による
- 保険料負担が大きくなることも
賞与・手当の扱いは従業員と同様に計算される
役員に支給される賞与や各種手当も、社会保険料の計算対象となります。 従業員と同様に、賞与や手当が支給された場合は、その金額に応じて健康保険や厚生年金の保険料が算出されます。 ただし、役員賞与は税務上の損金算入要件が厳しいため、支給の際は税務と社会保険の両面から慎重に検討する必要があります。 また、役員手当も報酬の一部として扱われ、社会保険料の算定基礎に含まれる点に注意しましょう。
- 賞与・手当も保険料計算の対象
- 税務と社会保険の両面で要注意
- 役員手当も報酬に含まれる
役員報酬の額により保険料が変動する(ただし上限がある)
役員報酬の金額が高くなると、その分社会保険料も増えます。 ただし報酬に比例して無限に増えるわけではありません。 健康保険にも厚生年金保険にも標準報酬月額の上限があり、とくに厚生年金保険は上限に達するのが早いため、一定額を超えると保険料はそれ以上増えなくなります。 役員報酬を高く設定する場合、この頭打ちがどこで効いてくるかを踏まえて考えると、負担の見通しが立てやすくなります。
社会保険料は報酬額に応じて決まるため、役員報酬を設定する際は、会社と役員個人の双方の負担を考慮することが重要です。 特に中小企業では、役員報酬を高く設定しすぎると、会社のキャッシュフローに影響を与えることもあります。 健康保険料率は都道府県ごとに異なり、毎年改定されます。 厚生年金保険料率とあわせて、実際の金額は加入している保険者の最新の保険料額表でご確認ください。
税務上の違いと節税のポイント
役員報酬にも給与所得控除は適用される
ここは誤解の多いところです。 役員報酬も税法上は「給与所得」にあたるため、従業員の給与と同じように給与所得控除が適用されます。 控除の計算方法も従業員と同じで、役員だからといって不利に扱われることはありません。 「役員報酬には給与所得控除がない」という説明を見かけることがありますが、これは誤りです。
役員報酬と従業員給与で違うのは、受け取る個人の側の所得計算ではなく、支払う会社の側の損金算入の扱いです。 従業員の給与は原則として全額が損金になりますが、役員報酬は前述の3種類に該当することが必要で、さらに不相当に高額な部分は損金に算入できません。 この点を混同すると、報酬設計を誤ることになります。
- 役員報酬にも給与所得控除が適用される(従業員と同じ計算方法)
- 違うのは会社側の損金算入の扱い
- 不相当に高額な部分は損金不算入
役員と従業員で何が同じで何が違うのか
整理すると、個人の所得税の計算については役員も従業員も同じ扱いです。 どちらも給与所得で、給与所得控除も適用されます。 退職金を受け取る場合も、どちらも退職所得として扱われます。 違いが出るのは会社側の損金算入と、退職金の一部の取り扱いです。
| 区分 | 役員 | 従業員 |
|---|---|---|
| 所得区分 | 給与所得 | 給与所得 |
| 給与所得控除 | あり | あり |
| 会社側の損金算入 | 3種類に該当し、かつ不相当に高額でないこと | 原則として全額 |
| 退職金 | 退職所得(勤続5年以下は2分の1課税の対象外) | 退職所得 |
役員退職金の税負担が軽くなる理由と、その例外
役員報酬と役員退職金では、個人にかかる税負担に差が生じます。 役員報酬は毎年の所得として他の所得と合算して課税されますが、退職金は「退職所得控除」があり、控除後の金額をさらに2分の1にしたうえで課税されるため、税負担が軽くなります。
ただし重要な例外があります。 役員等としての勤続年数が5年以下の場合、この2分の1にする計算は適用されません。 短期間で役員を退任して退職金を受け取る場合は、想定していた税負担と大きく変わることがありますので、支給前に必ず確認してください。
また、退職金を出せばそれだけ税負担が軽くなる、という単純な話でもありません。 退職金についても、不相当に高額な部分は会社の損金に算入できません。 支給にあたっては、勤続年数や在任中の報酬水準、同業他社の状況などに照らした合理的な算定根拠と、役員退職慰労金規程などの社内規程の整備が必要になります。
| 項目 | 役員報酬 | 役員退職金 |
|---|---|---|
| 課税方法 | 総合課税 | 退職所得控除後の金額を2分の1にして課税(勤続5年以下の役員等を除く) |
| 会社側 | 3種類に該当し、不相当に高額でないこと | 不相当に高額な部分は損金不算入 |
なお、在任中の報酬をそのまま退職金に振り替えられるわけではありません。 役員報酬は在任中の職務に対する対価、退職金は退任に伴って支給するものであり、性質が異なります。 長期的な視点で在任中の報酬水準と退職時の支給額のバランスを考えるという話であって、支給済みの報酬を後から退職金に付け替えることはできません。 具体的な設計にあたっては、必ず顧問税理士にご相談ください。
会社が注意すべき実務ポイント
期中での役員報酬変更は原則不可
役員報酬は、原則として事業年度開始から3か月以内に決定し、その後は期中での変更が認められていません。 やむを得ない事情(役員の職務内容の大幅な変更や経営危機など)がある場合を除き、期中変更は損金算入ができなくなるリスクがあります。 役員報酬の変更を検討する際は、事前に税理士や専門家に相談し、適切な手続きを踏むことが重要です。 また、変更の際は株主総会や取締役会での決議も必要となります。
- 期中変更は原則不可
- やむを得ない事情が必要
- 専門家への相談が重要
不相当に高額な役員報酬は損金不算入となる
役員報酬が不相当に高額であると、税務署から指摘され、損金不算入とされる場合があります。 「不相当に高額」とは、同業他社の水準や会社の業績、役員の職務内容などに照らして判断されます。 適正な報酬額を設定するためには、業界の相場や会社の経営状況を十分に考慮し、根拠のある金額を決定することが大切です。 不適切な報酬設定は、税務調査のリスクを高めるため注意しましょう。
- 不相当に高額な報酬は損金不算入
- 業界相場や会社業績を考慮
- 根拠ある金額設定が重要
社会保険料負担と手元資金のバランス管理
役員報酬を高く設定すると、社会保険料の会社負担も増加し、手元資金が圧迫される可能性があります。 特に中小企業では、資金繰りへの影響が大きいため、役員報酬の設定時には社会保険料負担とのバランスを十分に考慮しましょう。 また、役員報酬の見直しや退職金の活用など、資金繰りを安定させる工夫も重要です。 経営計画やキャッシュフローを踏まえた上で、無理のない報酬設定を心がけましょう。
- 社会保険料負担が増加する
- 手元資金とのバランスが重要
- 資金繰りを考慮した報酬設定を
動画で解説
この記事を書いた人

- 社会保険労務士・採用定着士
- 岩本 浩一(いわもと こういち)
社会保険労務士法人あいパートナーズ 代表社員
採用と定着に特化した人事労務のスペシャリスト。愛媛県社会保険労務士会所属(登録番号:3806011)。愛媛県松山市を拠点に、地元企業のみならず全国の企業の組織成長を支援している。「人手不足を解消し、持続可能な組織をつくる」ことをミッションに掲げ、理論と現場のリアリティを融合させたコンサルティングを展開。
特に「企業型確定拠出年金(企業型DC)」を活用した退職金制度の構築に定評がある。従業員の将来設計を支える福利厚生の整備と、経営側のコスト効率化を両立させる専門的なスキームにより、採用力の強化と離職率の低下を同時に実現。数多くの中小企業における組織課題を解決へ導いてきた。
地域経済への貢献にも注力しており、地元メディア『愛媛経済レポート』にて採用定着をテーマとした連載を長期にわたり担当。また、AI技術を活用した情報発信のパイオニアとしても活動しており、YouTubeチャンネル『あいパートナーズ AI労働解説』やPodcast『博識な猫タマとクロの資料解説』を通じて、労働法や人事トレンドの最新情報を、経営者や人事担当者に向けて分かりやすく解説している。
最新の投稿
 労務管理2026-09-14なぜオーバーコンプライアンスが組織を停滞させるのか?過剰ルールの危険性
 組織改革2026-09-13アンダーコンプライアンスとは?企業が見落とす重大リスクを解説
 労務相談2026-09-13社内での宗教活動を禁止すべき理由と企業の対応方針
 労務相談2026-09-13所持品検査が違法となるケースと企業が整備すべきルール